Tagesgeld oder ETF: Was sich 2026 wirklich lohnt
Kurz gesagt: Beides hat seinen Platz. Tagesgeld ist sicher und jederzeit verfügbar, verliert bei einer Inflation von zuletzt 3,3 % aber an Kaufkraft. ETFs schwanken, haben langfristig aber deutlich mehr gebracht. Entscheidend ist, wann du das Geld brauchst: Geld für die nächsten ein bis zwei Jahre gehört aufs Tagesgeld, Geld für zehn Jahre und mehr in ETFs.
Es geht nicht um entweder oder
Die Frage „Tagesgeld oder ETF?“ klingt nach einer Entscheidung für das eine oder das andere. In Wirklichkeit brauchst du fast immer beides. Ich teile mein Geld nicht nach starren Prozenten auf, sondern nach zwei Fragen: Wofür ist das Geld da, und wann brauche ich es?
Wie ich selbst dahin gekommen bin? Ich bin Jahrgang 1965. Damals war es völlig normal, übriges Geld aufs Sparbuch zu legen. Man hat es bar eingezahlt, ein- oder zweimal im Jahr, und hatte ein klares Ziel: einen Urlaub oder ein Auto. Mitte der 90er kamen die ersten Online-Banken. Ich war schon immer online unterwegs und habe mein erstes Konto bei einer dieser Banken eröffnet. Dort gab es kein Sparbuch mehr, sondern ein Tagesgeldkonto, und das war sogar deutlich besser verzinst. Und ich habe gemerkt, dass ich dort auch Aktien kaufen kann. Das fand ich faszinierend. Ich habe viele Bücher gelesen, mit anderen gesprochen und mich weitergebildet, bevor ich meine ersten Aktien gekauft habe, die eines großen Getränkekonzerns. Danach wollte ich das Thema strategisch angehen. Das Tagesgeld habe ich trotzdem nie abgeschafft. Es hat nur eine andere Aufgabe bekommen.
Was Tagesgeld kann und was nicht
Das kann Tagesgeld:
- Sicher: Guthaben ist pro Bank bis 100.000 € gesetzlich geschützt.
- Jederzeit verfügbar: Du kommst täglich an dein Geld, ohne Kündigungsfrist.
- Kein Kursrisiko: 1.000 € bleiben 1.000 €, plus Zinsen.
Das kann Tagesgeld nicht:
- Feste Zinsen: Der Zins ist variabel. Er folgt grob den Leitzinsen der Europäischen Zentralbank. Deren Einlagensatz liegt seit dem 16. September 2026 bei 2,50 %.
- Die Inflation schlagen: Die Preise sind im September 2026 um 3,3 % gestiegen, so stark wie seit Dezember 2023 nicht mehr. Liegt dein Zins darunter, schrumpft die Kaufkraft deines Geldes, obwohl der Kontostand wächst.
Und viele bekommen nicht einmal 2,50 %. Im Durchschnitt aller Banken im Euroraum lag der Zins auf täglich fällige Einlagen privater Haushalte im August 2026 bei 0,29 %.
Quellen: § 8 Einlagensicherungsgesetz; EZB, Leitzinsen (Stand 16.09.2026); Statistisches Bundesamt, Pressemitteilung Nr. 364 vom 13.10.2026; EZB, MFI-Zinsstatistik August 2026.
Ehrlich gerechnet: Was vom Tagesgeld übrig bleibt
Ein Rechenbeispiel. Angenommen, du hast 10.000 € ein Jahr lang auf dem Tagesgeld, und die Preise steigen wie zuletzt um 3,3 %.
Bei 3,3 % Inflation verlieren 10.000 € in einem Jahr rund 330 € an Kaufkraft. Was die Zinsen davon ausgleichen:
| Fall | Zinsen nach Steuer | Ergebnis in heutiger Kaufkraft |
|---|---|---|
| Zins 2,5 %, Freibetrag noch frei | 250,00 € | rund −77 € |
| Zins 2,5 %, Freibetrag ausgeschöpft | 184,06 € | rund −141 € |
| Durchschnittszins 0,29 % | 29,00 € | rund −291 € |
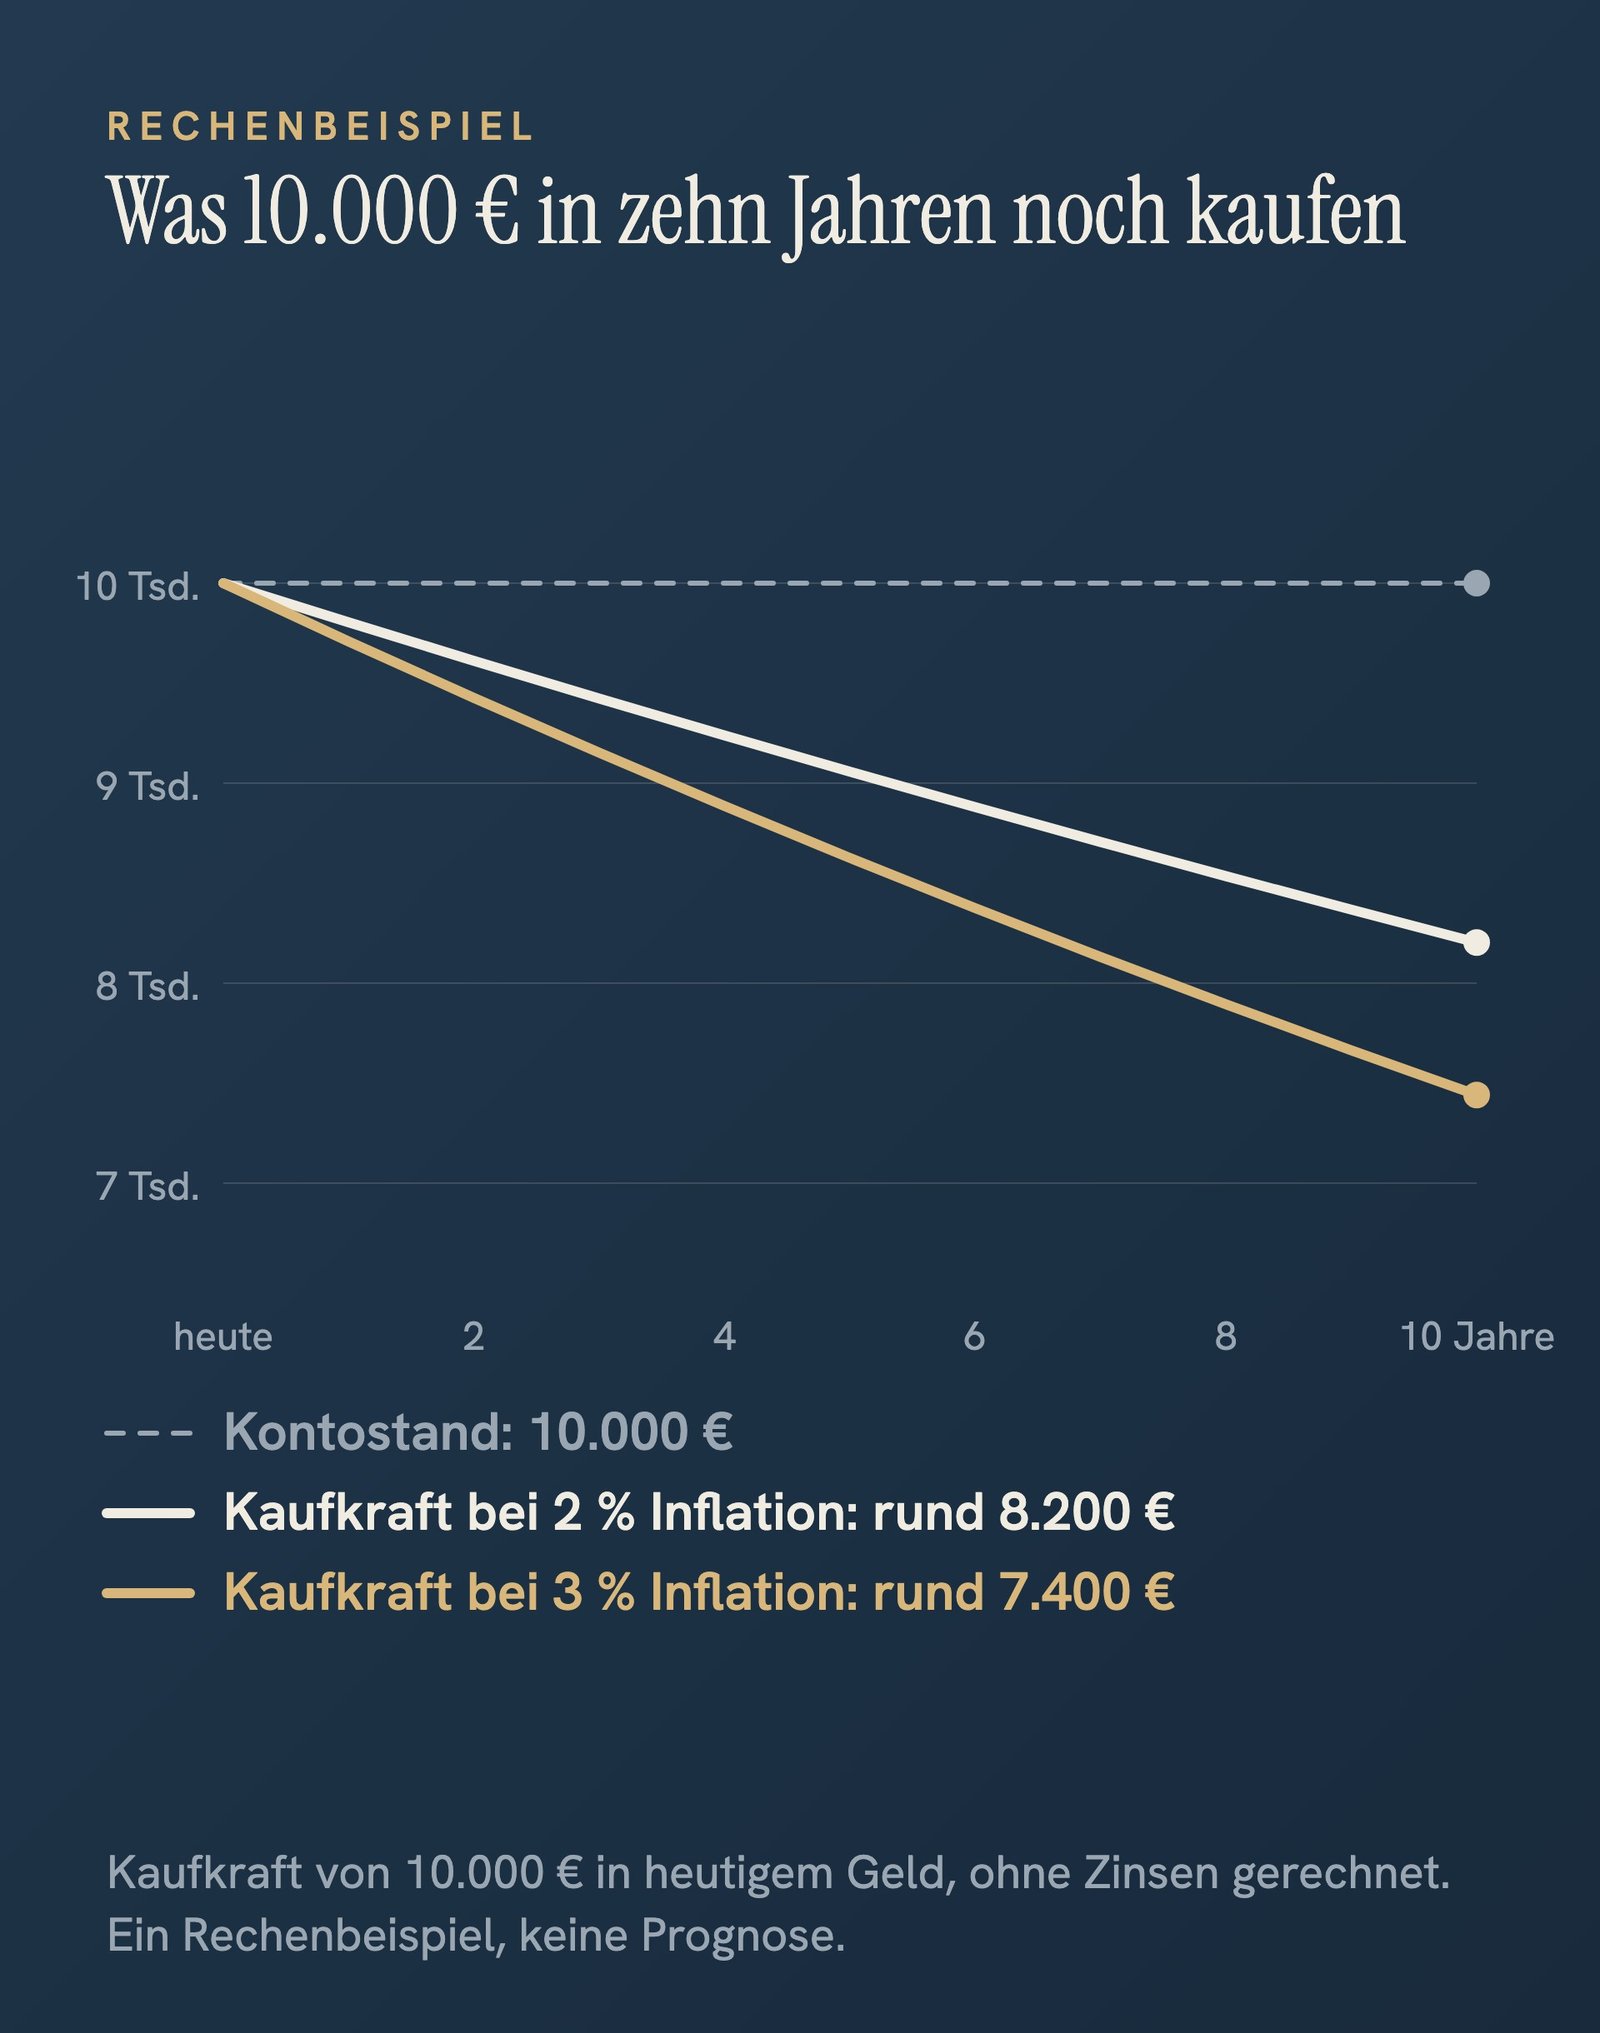
Selbst mit einem guten Zins verlierst du bei der aktuellen Inflation real Geld. Über längere Zeit summiert sich das: Bei 2 % Inflation haben 10.000 € nach zehn Jahren nur noch die Kaufkraft von rund 8.200 €, bei 3 % von rund 7.400 €, ohne Zinsen gerechnet.
Das heißt nicht, dass Tagesgeld schlecht ist. Für Geld, das jederzeit verfügbar und sicher sein muss, ist es genau richtig. Es heißt nur: Für Geld, das du jahrelang nicht brauchst, ist es teuer.
Abgeltungsteuer 25 % plus 5,5 % Solidaritätszuschlag darauf, ohne Kirchensteuer. Die ersten 1.000 € Kapitalerträge im Jahr sind steuerfrei, bei zusammen veranlagten Ehepaaren 2.000 €. Quellen: § 32d Abs. 1 EStG, § 20 Abs. 9 EStG.
Was ETFs können und was nicht
Ein ETF ist ein Korb aus vielen Aktien, der einen Index abbildet. Wie du deinen ersten kaufst, erkläre ich Schritt für Schritt in ETF kaufen für Anfänger.
Langfristig haben Aktien deutlich mehr gebracht. Die längste Datenreihe dazu reicht bis 1900 zurück. In den USA brachten Aktien von 1900 bis 2025 nach Abzug der Inflation im Schnitt 6,6 % pro Jahr, Anleihen 1,6 % und kurzfristige Geldanlagen, vergleichbar mit Tagesgeld, nur 0,5 %.
Aber Aktien schwanken. Im Corona-Crash lagen meine eigenen Verluste auf dem Papier zwischen 30 und 40 %. Wer in so einer Phase verkaufen muss, weil er das Geld braucht, macht aus dem Buchverlust einen echten Verlust. Deshalb gehört in ETFs nur Geld, das du lange nicht anfassen musst.
Quelle: UBS Global Investment Returns Yearbook 2026 (Elroy Dimson, Paul Marsh, Mike Staunton), Public Summary. US-Daten; vergangene Renditen sind keine Garantie für die Zukunft.
Meine drei Töpfe
So teile ich mein eigenes Geld auf, nach Zeithorizont und Aufgabe:
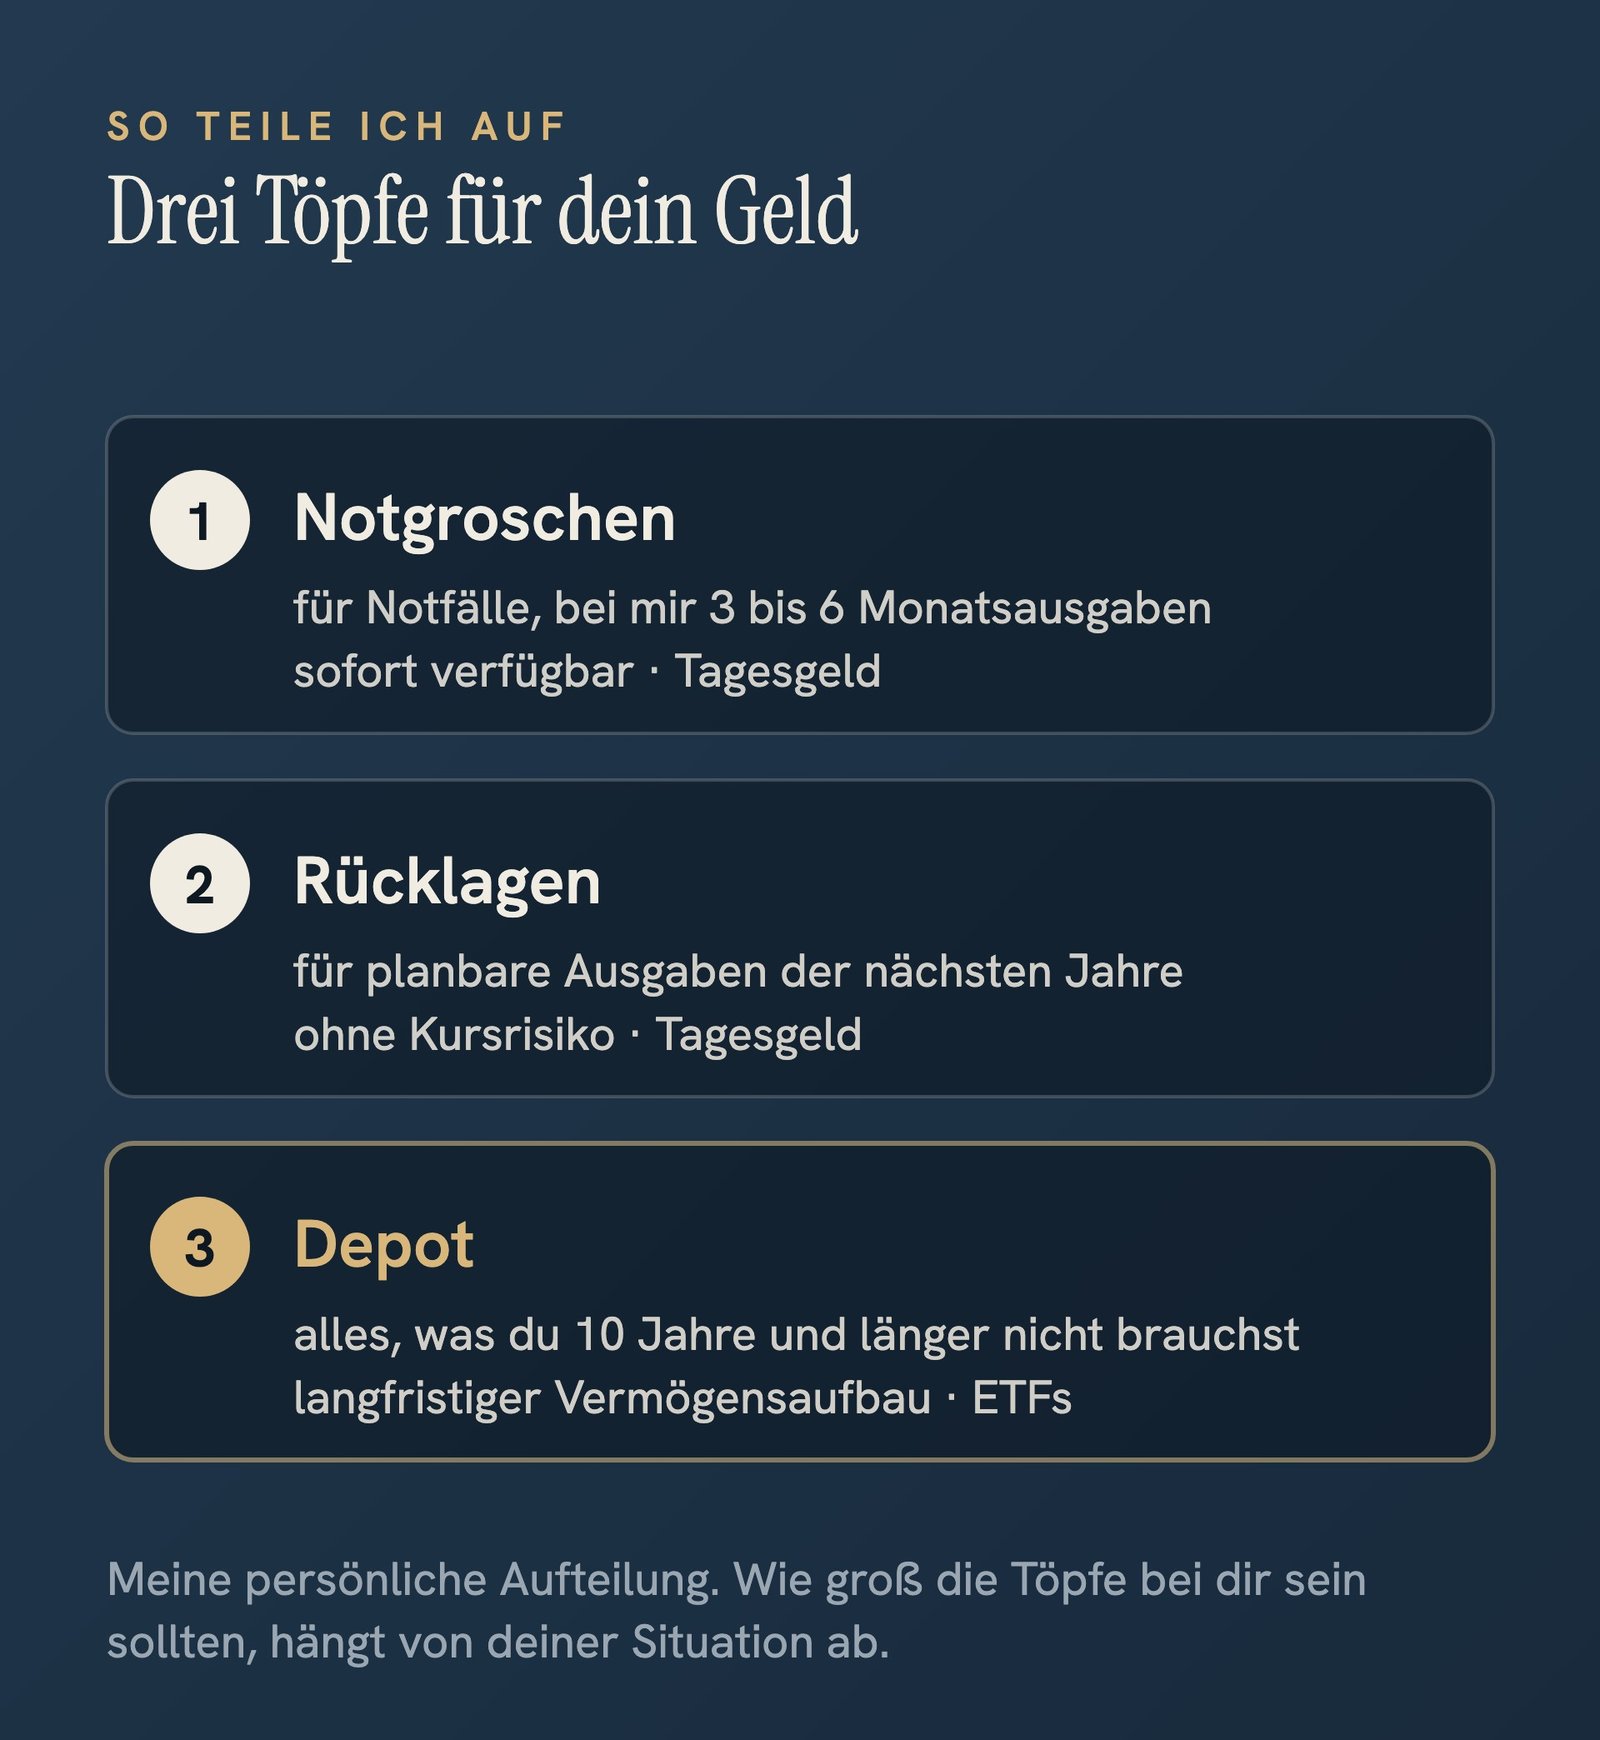
- Notgroschen: ein fester Puffer für Notfälle, bei mir 3 bis 6 Monatsausgaben, sofort verfügbar auf dem Tagesgeld. Er sichert die laufenden Grundkosten ab, wenn etwas Unerwartetes passiert.
- Rücklagen: Geld für planbare Ausgaben der nächsten Jahre, zweckgebunden und ohne Kursrisiko. Bei mir steckt hier auch die Rücklage für Reparaturen an der Immobilie. Deshalb reichen mir beim Notgroschen 3 bis 6 Monatsausgaben.
- Depot: der gesamte Rest, also alles, worauf ich zehn Jahre und länger nicht zugreifen muss. Dieses Geld geht laufend in den langfristigen Vermögensaufbau.
Wie groß dein Notgroschen sein sollte, hängt von deiner Situation ab. Meine Faustregeln dafür findest du in ETF kaufen für Anfänger.
Die Entscheidung nach Zeithorizont
Für alles, wo Zeitpunkt und Betrag feststehen und das Geld auf keinen Fall weniger werden darf, nehme ich Tagesgeld. Kursrisiken sind hier für mich tabu. ETFs sind für mich ausschließlich für den langfristigen Vermögensaufbau da. Dort sitze ich auch Buchverluste von 20 oder 30 % aus, weil ich das Geld nicht brauche.
Meine Faustregeln:
| Wann brauchst du das Geld? | Wohin damit |
|---|---|
| jederzeit, für Notfälle | Notgroschen auf dem Tagesgeld |
| in den nächsten ein bis zwei Jahren, Betrag steht fest | Tagesgeld |
| in drei bis neun Jahren | ETF, und ab etwa zwei bis drei Jahren vor dem Termin schrittweise aufs Tagesgeld umschichten |
| in zehn Jahren und mehr | ETF |
Das schrittweise Umschichten folgt einem Plan, nicht dem Kurs: Wer zum Beispiel in sechs Jahren ein Auto kaufen will, legt das Geld in einen ETF und verschiebt ab dem vierten Jahr jedes Jahr einen Teil aufs Tagesgeld. So ist das Geld da, wenn es gebraucht wird, auch wenn die Börse kurz vorher schlecht läuft.
Eine starre Prozentzahl, die für alle passt, gibt es nicht. Die Aufteilung muss zu deinem Leben passen. Genau deshalb hilft es, sie einmal mit jemandem gemeinsam zu erarbeiten, damit du am Ende zufrieden damit bist.
Und Festgeld, Geldmarkt-ETFs, Zinshopping?
- Festgeld: Du legst dein Geld für eine feste Laufzeit zu einem festen Zins an. Bis zum Ende kommst du nicht heran.
- Geldmarkt-ETFs: Sie legen in sehr kurzfristige Zinspapiere an und entwickeln sich ähnlich wie der Tagesgeldzins, sind aber über die Börse handelbar.
Ich persönlich halte von beidem nicht allzu viel. Die Zinsen und Renditen liegen meist nicht wesentlich über dem Tagesgeld. Lieber nutze ich Zinshopping: Manche Banken bieten für einige Monate deutlich höhere Zinsen, um neue Kunden zu gewinnen. Das ist heute einfach zugänglich. Drei Dinge solltest du dabei beachten:
- Der Lockzins gilt nur befristet, danach sinkt er oft deutlich. Du musst also dranbleiben.
- Einlagensicherung: Guthaben ist pro Bank bis 100.000 € geschützt. Bei Banken aus anderen EU-Ländern greift die Einlagensicherung des jeweiligen Landes.
- Freistellungsauftrag: Teile deinen Freibetrag auf die Banken auf, bei denen du Zinsen bekommst. Sonst zieht eine Bank Steuern ab, obwohl dein Freibetrag noch nicht aufgebraucht ist.
Was viele davon abhält, ihr Tagesgeld anzulegen
Viele Menschen, die sich bei mir melden, haben genau diese Situation: viel Geld auf dem Tagesgeld. Sie haben gehört, dass ETFs und Aktien langfristig mehr bringen können, trauen sich aber nicht heran, weil sie zu viele Fragen im Kopf haben. Sie wünschen sich jemanden an ihrer Seite, der diese Fragen beantwortet und mit ihnen einen Plan erarbeitet.
Mir ist dabei eines wichtig: Wer bei mir war, soll danach in der Lage sein, sein Geld selbst anzulegen. Ich verwalte kein Geld und verdiene an keinem Produkt.
Ein Beispiel: 58 Jahre, 50.000 € auf dem Tagesgeld
Angenommen, du bist 58, hast 50.000 € auf dem Tagesgeld und gehst in neun Jahren in Rente. Meine Antwort: Leg das Geld an, sofern dein Notgroschen und fest geplante Ausgaben getrennt beiseitegelegt sind.
Neun Jahre klingen nach wenig. Aber du brauchst das Geld nicht am ersten Rententag auf einmal, sondern verteilt über viele Jahre, um deine Rentenlücke zu füllen. Dein Anlagehorizont ist also deutlich länger als neun Jahre. Nur den Teil, den du in den ersten Rentenjahren entnehmen willst, schichtest du rechtzeitig vorher aufs Tagesgeld um.
Wie groß deine Lücke ist, rechnest du in meinem Artikel Rentenlücke berechnen aus.
Welcher Weg passt zu dir?
- Der Gelassene will es einfach: ein oder zwei breit gestreute ETFs per Sparplan, und dann in Ruhe lassen.
- Der Sicherheitsbewusste hält den größten Teil sicher, etwa auf dem Tagesgeld, und investiert nur einen kleinen Teil in Aktien.
- Der Gestalter wählt einzelne Aktien selbst aus, aktiv und mit klaren Regeln.
- Der Einkommens-Investor setzt auf Dividendenaktien und ausschüttende ETFs, die regelmäßig Geld auszahlen.
Welcher Typ du bist, findest du auf meiner Startseite in drei Klicks heraus. Und wenn du deine Töpfe gemeinsam mit mir planen willst: Das Erstgespräch ist kostenlos, dauert 45 Minuten und läuft per Google Meet.
Kostenloses Erstgespräch buchen →
Häufige Fragen
Wie viel Geld gehört aufs Tagesgeld?
Dein Notgroschen, je nach Situation drei bis zwölf Monatsausgaben, und Rücklagen für Ausgaben, die in den nächsten ein bis zwei Jahren anstehen. Alles, was du zehn Jahre und länger nicht brauchst, gehört für mich in den langfristigen Vermögensaufbau.
Ist mein Geld auf dem Tagesgeld sicher?
Ja, im Rahmen der gesetzlichen Einlagensicherung: Pro Bank und Person sind 100.000 € geschützt. Liegt mehr Geld auf dem Konto, lohnt es sich, es auf mehrere Banken zu verteilen.
Was ist, wenn die Zinsen weiter steigen?
Dann steigt meist auch der Tagesgeldzins, weil er sich an den Leitzinsen orientiert. Für deinen Notgroschen ist das angenehm. An der Grundregel ändert es wenig: Solange der Zins nach Steuern unter der Inflation liegt, verliert langfristig geparktes Geld an Kaufkraft.
Muss ich Tagesgeldzinsen versteuern?
Ja, als Kapitalerträge mit 25 % Abgeltungsteuer plus Solidaritätszuschlag, gegebenenfalls Kirchensteuer. Die ersten 1.000 € im Jahr sind steuerfrei, bei zusammen veranlagten Ehepaaren 2.000 €. Damit das automatisch berücksichtigt wird, richtest du bei deiner Bank einen Freistellungsauftrag ein.
Ab welchem Betrag lohnt sich ein ETF?
Viele Anbieter ermöglichen ETF-Sparpläne schon ab wenigen Euro im Monat. Wichtiger als der Betrag ist, dass dein Notgroschen steht und du das Geld lange nicht brauchst.
Alle Inhalte dienen der Bildung und sind keine Anlageberatung. Kapitalanlagen sind mit Risiken verbunden, auch Verluste sind möglich. Rechenbeispiele sind vereinfacht und keine Prognose. Zinsen und Inflation nach Stand Oktober 2026.