ETF kaufen für Anfänger: Schritt für Schritt zum ersten Sparplan
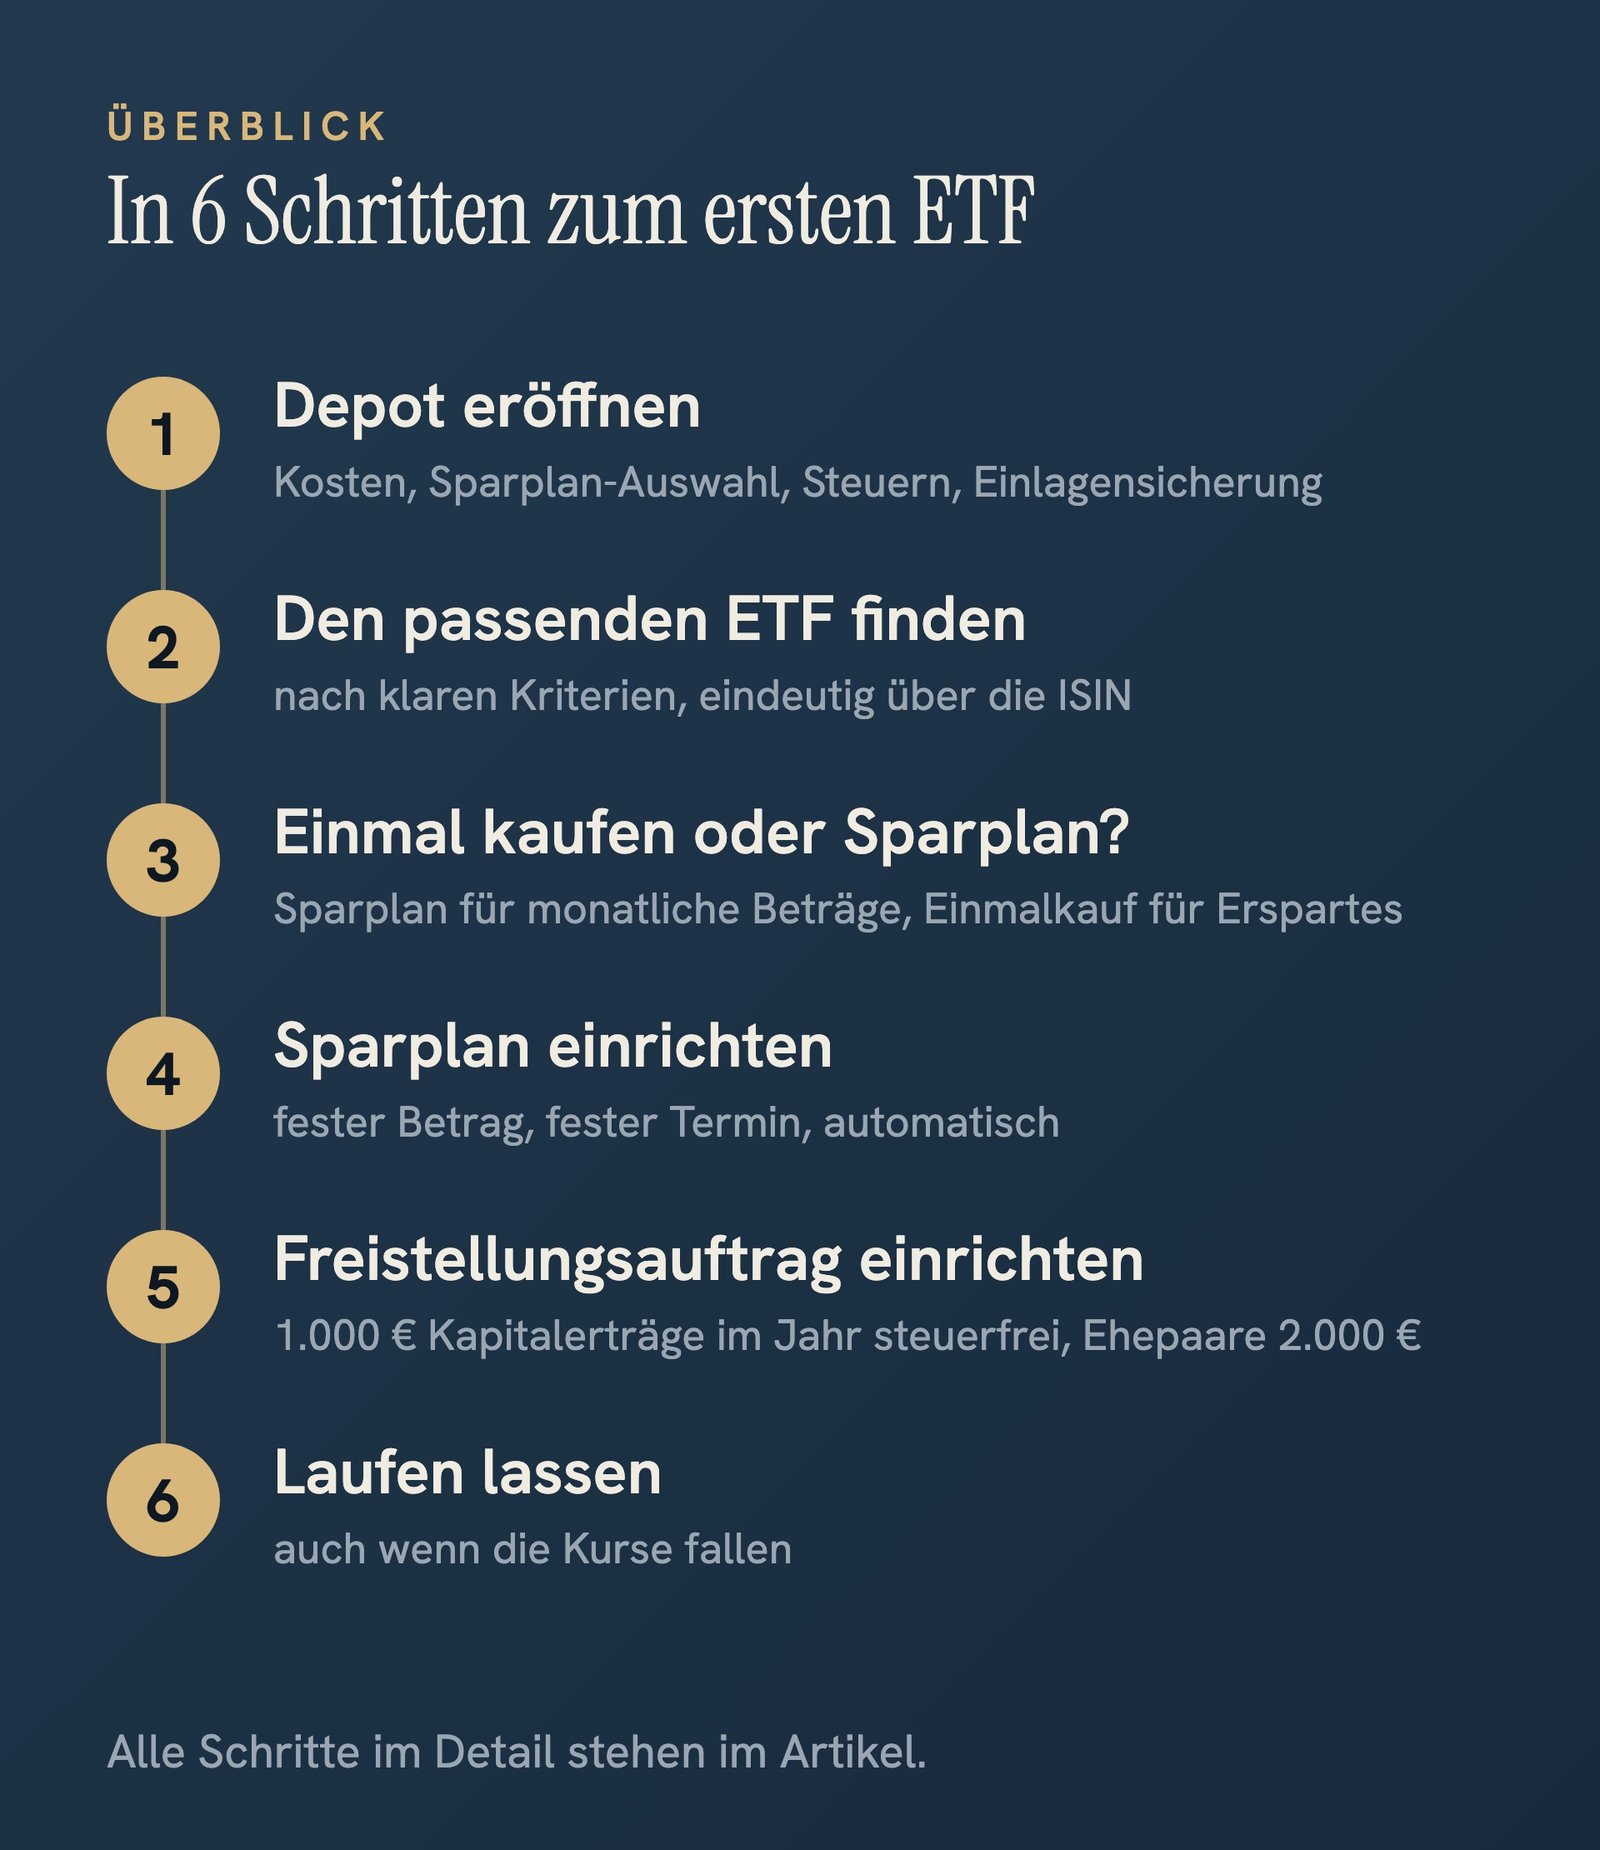
Kurz gesagt: Um einen ETF zu kaufen, brauchst du ein Depot bei einer Bank oder einem Online-Broker. Dort suchst du den ETF über seine Kennnummer (ISIN) und kaufst ihn einmalig oder richtest einen Sparplan ein, der jeden Monat automatisch einen festen Betrag anlegt. Vorher solltest du einen Notgroschen auf dem Tagesgeld haben und einen Freistellungsauftrag einrichten. Für den Anfang reicht ein einziger, breit gestreuter ETF.
Warum der erste Schritt so schwerfällt
Technisch ist ein ETF-Kauf in einer halben Stunde erledigt. Trotzdem schieben ihn viele jahrelang vor sich her. In meinen Erstgesprächen sehe ich dafür immer wieder dieselben Gründe:
- Es fehlen die Grundlagen. Was ist Inflation, was ist Zinseszins, worin unterscheidet sich ein ETF von einer einzelnen Aktie? Das lernt man in der Schule nicht. Ohne diese Grundlagen fühlt sich jede Entscheidung wie ein Blindflug an.
- Die Auswahl erschlägt. Tausende Aktien, tausende ETFs. Viele haben Angst, das falsche Produkt zu wählen, und tun deshalb lieber gar nichts. Ich nenne das eine Art Lähmung.
- Es wirkt kompliziert. Depot eröffnen, Formulare, Fragen, die man nicht versteht. Viele trauen sich schon den ersten Schritt nicht zu.
- Alte Geschichten. Manche haben noch die Telekom-„Volksaktie“ und das Platzen der Dotcom-Blase im Jahr 2000 im Kopf, oft weil die Eltern damals Geld verloren haben.
- Der Mythos vom großen Startkapital. Viele glauben, man brauche viel Geld, um an der Börse anzufangen. Das stimmt nicht, dazu unten mehr.
Mir ging es übrigens nicht anders. Mein erster Kauf vor etwa 20 Jahren waren 50 Aktien eines großen Getränkekonzerns. Ich musste damals jede Menge Provision und Börsengebühren zahlen, und es war gar nicht so einfach, mich zurechtzufinden. Alles war Neuland und ziemlich aufregend. Aber es hat geklappt, und danach habe ich mich richtig gut gefühlt. Mein Gedanke war: „So, jetzt bist du endlich auch Aktionär.“ Heute ist der Einstieg deutlich einfacher und günstiger.
Was ist ein ETF, kurz erklärt?
Ein ETF (Exchange Traded Fund, börsengehandelter Indexfonds) ist ein Korb aus vielen Aktien, der einen Index nachbildet, zum Beispiel einen Welt-Index mit über tausend Unternehmen aus vielen Ländern. Mit einem einzigen Kauf bist du an all diesen Unternehmen beteiligt.
- Einzelaktie: Du setzt auf ein Unternehmen. Läuft es schlecht, trifft dich das voll.
- ETF: Dein Geld ist auf viele Unternehmen verteilt. Fällt eines aus, fangen die anderen das auf. Die Kosten sind meist niedrig, weil niemand teuer Aktien aussucht, der ETF bildet einfach den Index ab.
Das Geld im ETF ist ein sogenanntes Sondervermögen. Es wird getrennt vom Vermögen der Fondsgesellschaft gehalten. Geht die Fondsgesellschaft pleite, gehört das Fondsvermögen weiterhin den Anlegern. So regelt es das deutsche Recht für Fonds aus Deutschland. Für die meisten ETFs aus Irland und Luxemburg gilt EU-Recht: Das Fondsvermögen liegt bei einer Verwahrstelle, meist einer Bank, und darf auch bei deren Insolvenz nicht an ihre Gläubiger gehen.
Quellen: § 92 Abs. 1 Kapitalanlagegesetzbuch; Art. 22 Abs. 8 OGAW-Richtlinie 2009/65/EG (Fassung der Richtlinie 2014/91/EU).
Bevor du kaufst: Ist das Geld wirklich frei?
Investiere nur Geld, das du die nächsten 10 bis 15 Jahre nicht brauchst. Aktienkurse schwanken, und du willst nie gezwungen sein, in einem Tief zu verkaufen. Deshalb kommt zuerst der Notgroschen auf ein Tagesgeldkonto.
Meine Faustregel, gerechnet in Monatsausgaben (nicht Monatsnetto):
| Deine Situation | Notgroschen |
|---|---|
| Single, zur Miete | mindestens 3 Monatsausgaben |
| Familie, du bist Hauptverdiener | 3 bis 6 Monatsausgaben |
| Mit eigener Immobilie | mindestens 6 Monatsausgaben, dazu eine Rücklage für Reparaturen |
| Selbstständig oder freiberuflich | 6 bis 12 Monatsausgaben |
Warum so unterschiedlich? Wer eine Familie absichert, trägt mehr Verantwortung. Wer eine Immobilie hat, weiß: Eine kaputte Heizung oder ein Dachschaden kostet schnell einen vierstelligen Betrag. Und Selbstständige haben oft ein schwankendes Einkommen und bekommen in der Regel kein Arbeitslosengeld, außer sie haben sich freiwillig in der Arbeitslosenversicherung versichert.
Deine Monatsausgaben kennst du am besten, wenn du sie eine Zeit lang aufschreibst. Wie das geht, beschreibe ich in meinem Artikel Rentenlücke berechnen.
Quelle: § 28a SGB III (freiwillige Arbeitslosenversicherung für Selbstständige).
Schritt 1: Depot eröffnen
Ein Depot ist so etwas wie ein Konto für Wertpapiere. Dazu gehört ein Verrechnungskonto, über das Käufe bezahlt werden und auf dem Ausschüttungen landen. Ein Depot bekommst du bei deiner Hausbank, bei Direktbanken und bei Online-Brokern.
Eine Rangliste gibt es von mir nicht, ich bekomme von keinem Anbieter Geld. Achte stattdessen auf diese Punkte:
- Kosten pro Kauf und pro Sparplanausführung. Die Unterschiede sind groß, von kostenlos bis zu mehreren Euro je Ausführung.
- Depotgebühr. Viele Anbieter verlangen keine.
- Auswahl sparplanfähiger ETFs. Prüfe, ob der ETF, den du willst, als Sparplan angeboten wird.
- Steuern. Ein Anbieter mit Sitz in Deutschland führt die Steuern automatisch ab. Bei ausländischen Anbietern musst du dich oft selbst darum kümmern.
- Einlagensicherung. Liegt das Verrechnungskonto bei einer Bank, ist das Guthaben bis 100.000 € gesetzlich geschützt.
Welche Fragen beim Eröffnen kommen, und warum. Viele schreckt das Formular ab. Dabei sind die Fragen Pflicht und kein Test: Der Anbieter muss dich nach deinen Kenntnissen und Erfahrungen mit Wertpapieren fragen, um zu beurteilen, ob ein Produkt für dich angemessen ist. Antworte einfach ehrlich, auch „keine Erfahrung“ ist eine gültige Antwort. Außerdem brauchst du deine Steuer-Identifikationsnummer und musst dich ausweisen, meist per Video oder in der App. Das dauert in der Regel nur wenige Minuten.
Quellen: § 63 Abs. 10 Wertpapierhandelsgesetz (Angemessenheitsprüfung), § 8 Einlagensicherungsgesetz (100.000 €).
Schritt 2: Den passenden ETF finden
Ich nenne bewusst keinen konkreten ETF. Lieber zeige ich dir, woran ich selbst einen soliden ETF erkenne. Diese fünf Punkte schaue ich mir an:
| Kriterium | Woran du es erkennst | Meine Richtschnur |
|---|---|---|
| Fondsvolumen | Wie viel Geld der ETF verwaltet | mindestens 100 bis 500 Mio. € |
| Fondsalter | Seit wann es ihn gibt | mindestens 3 bis 5 Jahre |
| Kosten | Laufende Kosten (TER) und Abweichung vom Index (Tracking Difference) | TER bei einem Standard-ETF etwa 0,10 bis 0,25 % im Jahr |
| Ertragsverwendung | Ausschüttend oder thesaurierend | passend zu deinem Ziel |
| Nachbildung | Physisch oder synthetisch | du solltest verstehen, wie er funktioniert |
Warum diese Punkte?
- Fondsvolumen: Ist ein ETF zu klein, verdient die Fondsgesellschaft daran womöglich zu wenig. Dann besteht das Risiko, dass er geschlossen oder mit einem anderen zusammengelegt wird. Das bringt dir unnötigen Aufwand und kann Steuern auslösen.
- Fondsalter: Ein ETF, der schon einige Jahre am Markt ist, hat sich bewährt. Und du kannst sehen, wie genau er seinen Index in der Vergangenheit abgebildet hat.
- Kosten: Die TER (Total Expense Ratio, Gesamtkostenquote) wird jedes Jahr vom Fondsvermögen abgezogen. Die Tracking Difference zeigt, wie weit der ETF tatsächlich hinter seinem Index lag. Sie verrät mehr als die TER allein.
- Ertragsverwendung: Ein ausschüttender ETF zahlt Dividenden aus, zum Beispiel vierteljährlich auf dein Verrechnungskonto. Ein thesaurierender ETF legt sie automatisch wieder an. Was zu dir passt, hängt davon ab, ob du laufende Einnahmen willst oder dein Vermögen wachsen lassen möchtest.
- Nachbildung: Ein physischer ETF kauft die Aktien des Index tatsächlich, entweder alle oder eine repräsentative Auswahl (Sampling). Ein synthetischer ETF bildet den Index über ein Tauschgeschäft mit einer Bank nach (Swap). Beides ist zugelassen, aber du solltest wissen, was du kaufst.
Schau dir außerdem an, wo der ETF aufgelegt ist. Die meisten in Deutschland angebotenen ETFs stammen aus Irland oder Luxemburg.
Die ISIN. Viele ETFs haben sehr ähnliche Namen. Eindeutig ist nur die ISIN, eine zwölfstellige Kennnummer. Mit ihr findest du genau den ETF, den du dir angesehen hast, in der Suche deines Depots.
Wie viele ETFs brauchst du? Für den Anfang reicht einer. Wer möglichst wenig Zeit investieren will, ist mit einem breit gestreuten Welt-ETF gut aufgestellt. Weitere ETFs können sinnvoll sein, etwa um Europa stärker zu gewichten, weil Welt-Indizes stark von US-Unternehmen geprägt sind. Das ist aber eine Frage deiner Strategie und nichts, was du am ersten Tag entscheiden musst. Themen-ETFs, etwa zu einer bestimmten Branche, schwanken meist stärker und sind eher etwas für später.
Und Einzelaktien? Manche bauen später zusätzlich ein Depot aus Einzelaktien auf, weil sie gern selbst auswählen oder regelmäßige Dividenden wollen, so wie ich. Das bietet die Chance, besser abzuschneiden als der Markt, aber genauso das Risiko, schlechter abzuschneiden. Selbst den meisten Profis gelingt es auf lange Sicht nicht, ihren Vergleichsindex zu schlagen: Laut einer Auswertung von S&P Dow Jones Indices lagen 94 % der in Europa aufgelegten aktiven Aktienfonds über zehn Jahre bis Mitte 2026 hinter ihrem Vergleichsindex. Wer diesen Weg gehen will, braucht klare Regeln: nach welchen Kriterien er Aktien auswählt, wie er sie auf Branchen verteilt und wie er Risiken abfedert. Das ist ein guter zweiter Schritt, nicht der erste.
Quelle: SPIVA Europe Scorecard, Mitte 2026, S&P Dow Jones Indices.
Schritt 3: Einmal kaufen oder Sparplan?
Du legst jeden Monat etwas zur Seite? Dann ist ein Sparplan ideal. Er kauft automatisch zu einem festen Termin, egal wie die Kurse gerade stehen.
Du hast schon Geld auf dem Tagesgeld, zum Beispiel 20.000 € über deinem Notgroschen? Dann stellt sich die Frage: alles auf einmal oder nach und nach?
Rein rechnerisch spricht mehr für die Einmalanlage. Langfristig sind die Märkte bisher gestiegen, und je früher dein Geld investiert ist, desto länger arbeitet es für dich. Eine Studie des Fondsanbieters Vanguard mit Marktdaten von 1976 bis 2022 kommt zu dem Ergebnis, dass die Einmalanlage in rund zwei von drei Fällen besser abschnitt, als den Betrag auf drei Monate zu verteilen. Der Vorsprung war aber meist klein, im mittleren Fall gut 2 % nach einem Jahr. In den schlechtesten Marktphasen verlor das schrittweise Anlegen dagegen weniger. Je länger man das Anlegen streckt, desto größer wird im Schnitt der Nachteil.
Dazu kommt die Psychologie: die Angst, genau vor dem nächsten Einbruch einzusteigen, oder die Hoffnung, bei fallenden Kursen billiger nachzukaufen. In meinen Gesprächen zeige ich deshalb drei Wege:
- Der Kopf entscheidet: Du legst alles auf einmal an.
- Der Bauch entscheidet: Du teilst den Betrag auf und legst ihn über mehrere Monate an.
- Der Mittelweg: Du legst die Hälfte sofort an und verteilst die andere Hälfte zum Beispiel auf fünf bis sechs Monate.
Alle drei sind vertretbar. Wichtiger als der perfekte Zeitpunkt ist, dass du überhaupt anfängst.
Order-Arten beim Einmalkauf. Bei einer Market-Order kaufst du zum nächsten verfügbaren Kurs. Bei einer Limit-Order legst du einen Höchstpreis fest, über dem nicht gekauft wird. Kaufe am besten zu den Zeiten, in denen die großen Börsen geöffnet sind, dann sind die Preise am fairsten.
Quelle: Vanguard, „Cost averaging: Invest now or temporarily hold your cash?“, Februar 2023.
Schritt 4: Sparplan einrichten
Im Depot wählst du den ETF über die ISIN aus und legst fest:
- Betrag: Viele Anbieter erlauben Sparpläne schon ab wenigen Euro. Wichtiger als die Höhe ist, dass du dranbleibst.
- Termin: zum Beispiel kurz nach deinem Gehaltseingang.
- Rhythmus: meist monatlich.
- Dynamik (optional): Manche Anbieter erhöhen die Rate automatisch jedes Jahr um einen festen Prozentsatz.
Bei kleinen Beträgen kaufst du oft Bruchstücke eines ETF-Anteils. Das ist normal und völlig in Ordnung.
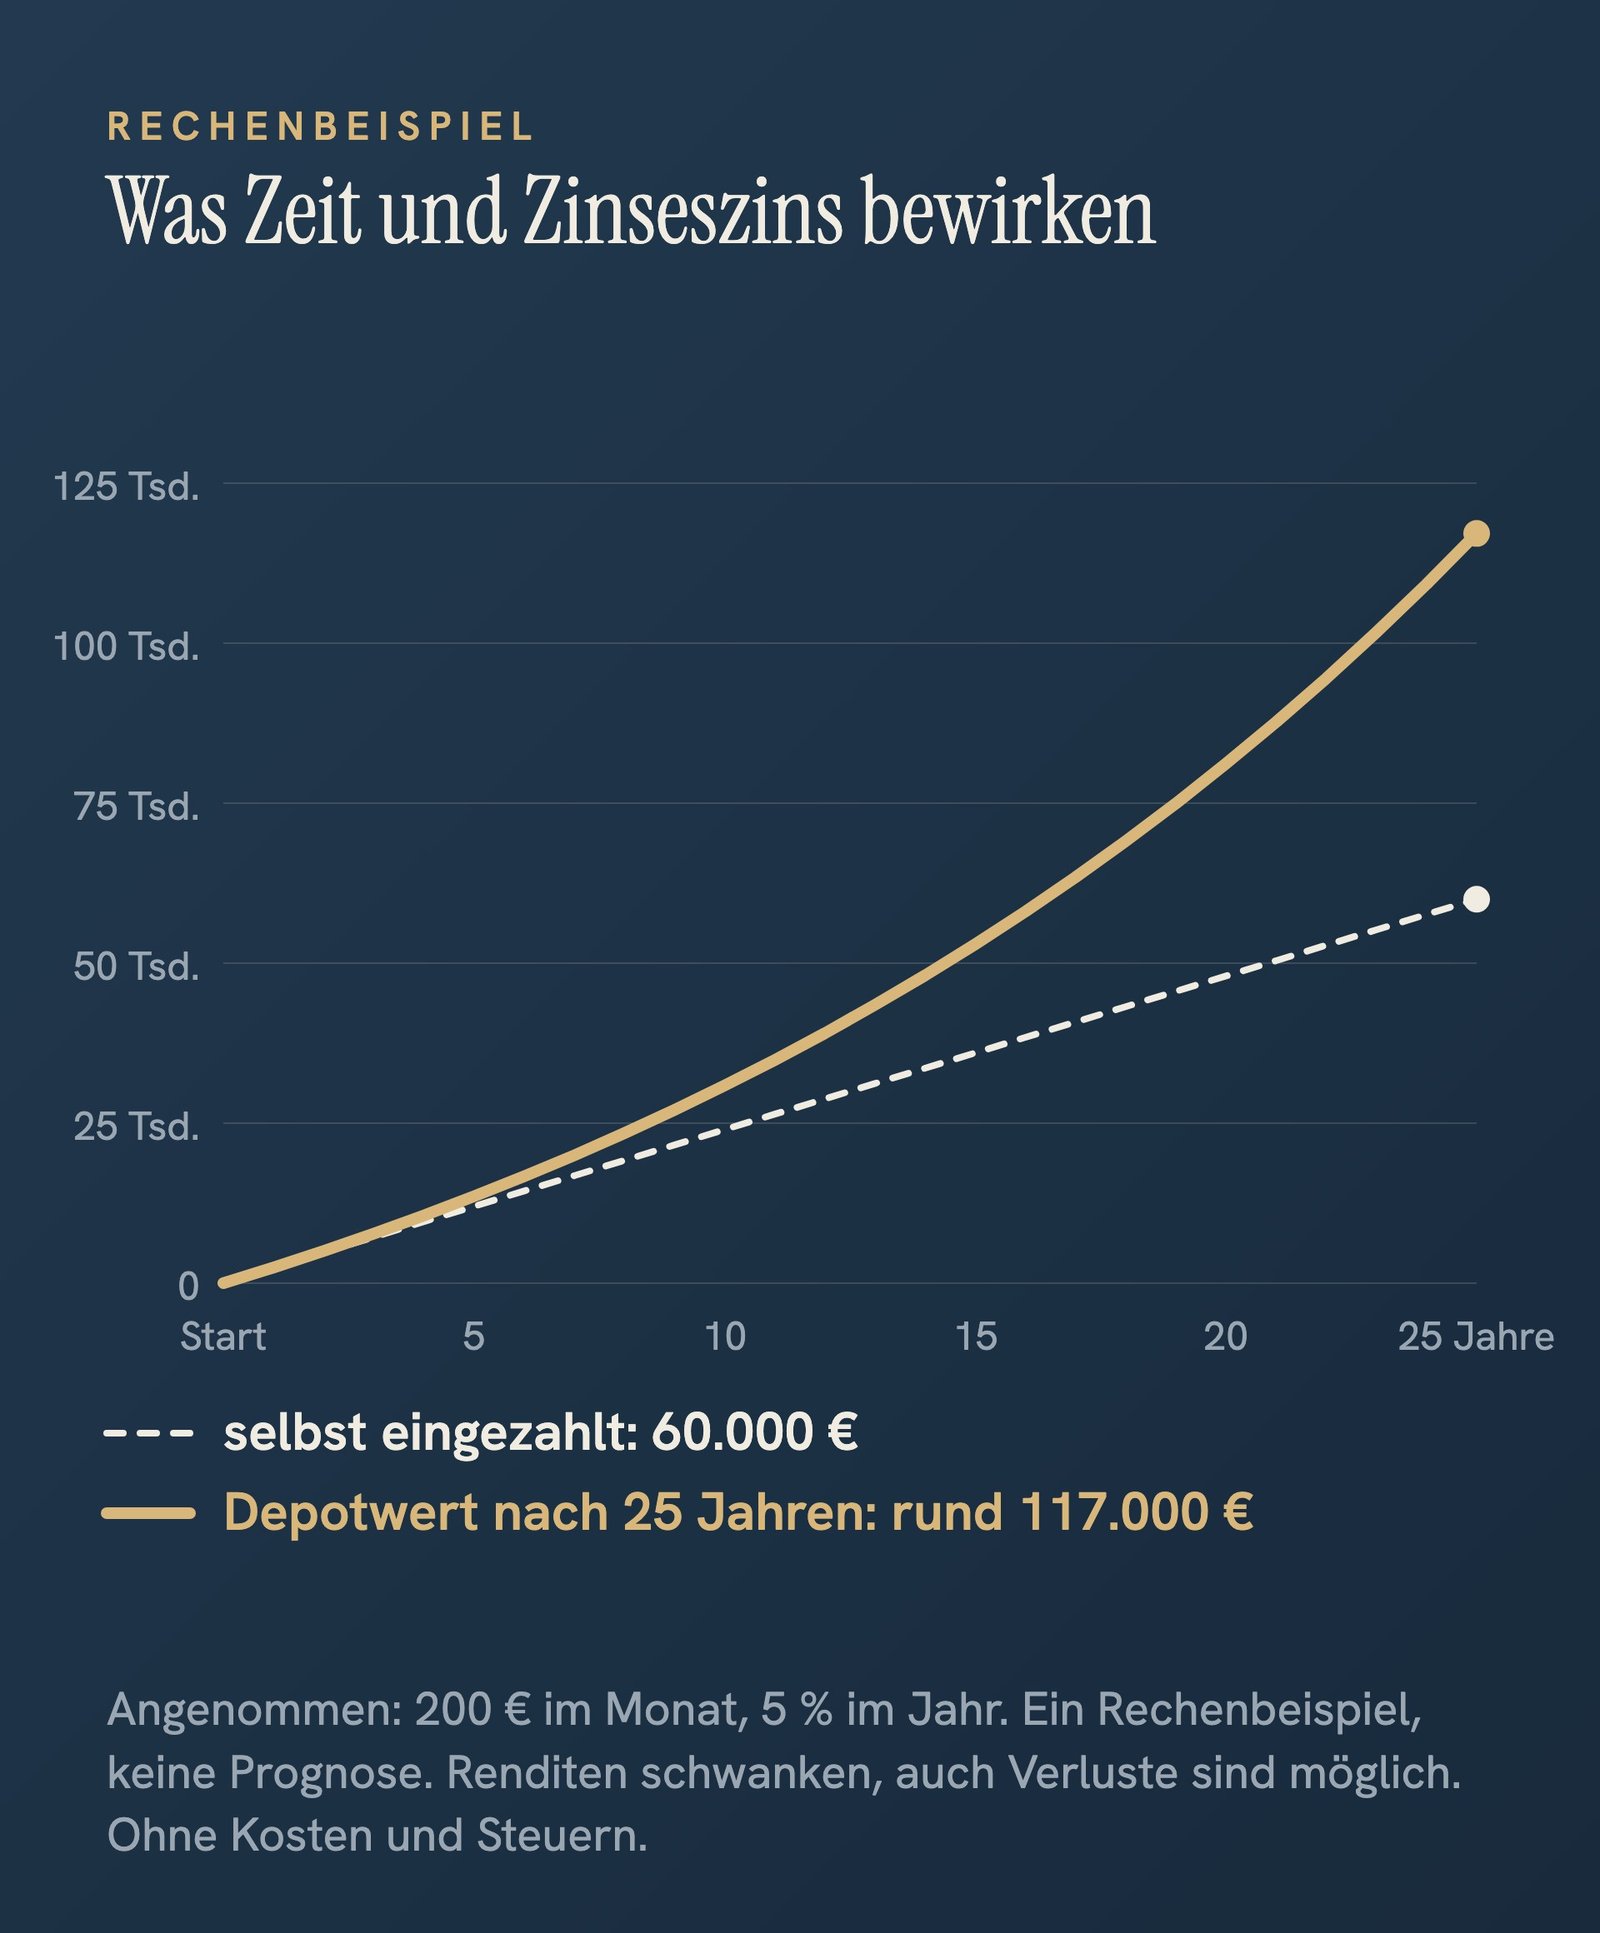
Was Zeit und Zinseszins bewirken. Angenommen, du legst 200 € im Monat an und dein ETF bringt im Schnitt 5 % im Jahr. Nach 25 Jahren hättest du 60.000 € eingezahlt, und das Depot wäre rund 117.000 € wert. Der Unterschied entsteht, weil auch die Erträge wieder Erträge bringen. Das ist der Zinseszins. Ein Rechenbeispiel, keine Prognose: Tatsächliche Renditen schwanken, auch Verluste sind möglich. Kosten und Steuern sind nicht berücksichtigt.
Und warum nicht einfach auf dem Tagesgeld lassen? Wegen der Inflation. Bei 2 % Inflation im Jahr haben 10.000 € nach 20 Jahren nur noch die Kaufkraft von rund 6.700 €. Ebenfalls ein Rechenbeispiel.
Schritt 5: Freistellungsauftrag einrichten
Auf Erträge aus Kapitalvermögen zahlst du Abgeltungsteuer: 25 % plus Solidaritätszuschlag, gegebenenfalls Kirchensteuer. Die ersten 1.000 € im Jahr sind aber steuerfrei, bei zusammen veranlagten Ehepaaren 2.000 € (Sparer-Pauschbetrag).
Damit dein Anbieter das berücksichtigt, richtest du im Depot einen Freistellungsauftrag ein. Hast du mehrere Banken, darfst du den Betrag aufteilen, insgesamt aber nicht mehr als 1.000 € bzw. 2.000 € freistellen.
Zwei Besonderheiten bei ETFs:
- Teilfreistellung: Bei Aktien-ETFs sind 30 % der Erträge steuerfrei.
- Vorabpauschale: Auch wenn ein thesaurierender ETF nichts ausschüttet, wird jedes Jahr ein kleiner Betrag besteuert. Er richtet sich nach dem Basiszins, für 2026 sind das 3,20 %.
Ein Beispiel zur Vorabpauschale: Dein thesaurierender ETF ist am Jahresanfang 10.000 € wert und steigt im Lauf des Jahres auf 11.000 €. Die Vorabpauschale beträgt 10.000 € × 3,20 % × 0,7 = 224 €. Davon sind 30 % steuerfrei, bleiben 156,80 €. Liegst du mit allen deinen Kapitalerträgen unter dem Sparer-Pauschbetrag, zahlst du nichts. Sonst wären es rund 41 € Steuer, ohne Kirchensteuer. Abgebucht wird Anfang des Folgejahres, deshalb sollte etwas Geld auf dem Verrechnungskonto liegen. Im Jahr des Kaufs fällt die Vorabpauschale anteilig geringer aus.
Quellen: § 32d Abs. 1 EStG (25 %), § 20 Abs. 9 EStG (Sparer-Pauschbetrag), § 20 Abs. 1 Investmentsteuergesetz (Teilfreistellung), § 18 Investmentsteuergesetz (Vorabpauschale), Basiszins 2026 laut Bundesfinanzministerium.
Schritt 6: Laufen lassen, auch wenn es wehtut
Irgendwann wird dein Depot rot sein. Das gehört dazu.
Ich habe das selbst erlebt. Als die Corona-Krise kam und die Börsen einbrachen, lagen meine Verluste auf dem Papier zwischen 30 und 40 %. Das war erst mal ein Riesenschock. Mir war aber klar: Wir kommen auch durch diese Krise. Und so war es. Gegen Ende der Krise habe ich sogar nachgekauft, und das hat mir beim weiteren Vermögensaufbau geholfen.
Was ich Teilnehmern sage, wenn ihr ETF kurz nach dem Kauf fällt: Bewahre einen kühlen Kopf. Es gab schon viele Krisen. Schaut man sich einen breiten Welt-Index über Jahrzehnte an, ging es unter dem Strich bisher bergauf. Eine Garantie für die Zukunft ist das nicht. Aber wer in der Krise verkauft, macht aus einem Verlust auf dem Papier einen echten.
Die 5 häufigsten Anfängerfehler
- Auf den perfekten Zeitpunkt warten. Den kennt niemand. Wer wartet, verschenkt vor allem Zeit.
- Zu viele ETFs auf einmal. Fünf ETFs, die sich stark überschneiden, sind nicht sicherer als einer. Fang einfach an.
- Nach der Rendite der letzten Jahre auswählen. Was gestern am besten lief, muss morgen nicht vorne liegen. Achte auf die Kriterien aus Schritt 2.
- Bei fallenden Kursen verkaufen. Genau dann, wenn es am meisten wehtut, schadet Verkaufen am meisten.
- Den Notgroschen investieren. Dann musst du im schlimmsten Moment verkaufen, weil das Geld anderswo fehlt.
Welcher Weg passt zu dir?
Ein ETF-Sparplan ist für viele ein guter Start. Aber nicht jeder will dasselbe:
- Der Gelassene will es einfach: ein oder zwei breit gestreute ETFs per Sparplan, und dann in Ruhe lassen.
- Der Sicherheitsbewusste hält den größten Teil sicher und investiert nur einen kleinen Teil in Aktien.
- Der Gestalter wählt einzelne Aktien selbst aus, aktiv und mit klaren Regeln.
- Der Einkommens-Investor setzt auf Dividendenaktien und ausschüttende ETFs, die regelmäßig Geld auszahlen.
Welcher Typ du bist, findest du auf meiner Startseite in drei Klicks heraus.
Viele, die zu mir kommen, wünschen sich vor allem eines: jemanden an der Seite, der ihre Fragen beantwortet, damit sie sicher sind, den richtigen Weg zu gehen, und am Ende alles selbst erledigen können. Genau dafür gibt es das kostenlose Erstgespräch: 45 Minuten per Google Meet, ohne Verkauf von Finanzprodukten.
Kostenloses Erstgespräch buchen →
Häufige Fragen
Mit wie viel Geld kann ich anfangen?
Mit sehr wenig. Viele Anbieter ermöglichen ETF-Sparpläne schon ab wenigen Euro im Monat. Das Gerücht, man brauche viel Geld für die Börse, stammt aus Zeiten hoher Gebühren. Wichtiger als ein großer Startbetrag ist, regelmäßig dranzubleiben.
Wie viele ETFs brauche ich?
Für den Anfang einen breit gestreuten. Weitere ETFs ergeben sich aus deiner Strategie, etwa wenn du einzelne Regionen stärker gewichten willst.
Was passiert, wenn mein Broker pleitegeht?
Die Wertpapiere in deinem Depot gehören dir, nicht dem Broker. Geht er pleite, kannst du die Herausgabe verlangen oder dein Depot zu einem anderen Anbieter übertragen lassen. Liegt dein Verrechnungskonto bei einer Bank, ist das Guthaben über die gesetzliche Einlagensicherung bis 100.000 € geschützt. Für Geld, das dir aus Wertpapiergeschäften zusteht, gibt es außerdem die gesetzliche Anlegerentschädigung: 90 % deiner Forderung, höchstens 20.000 €.
Quelle: BaFin, „Einlagensicherung und Anlegerentschädigung“.
Soll ich auf das Altersvorsorgedepot 2027 warten?
Nein. Das Altersvorsorgedepot ist eine neue, staatlich geförderte Form der privaten Altersvorsorge. Verträge gibt es ab dem 1. Januar 2027. Auf deine eigenen Einzahlungen gibt der Staat dann eine Grundzulage: 50 % auf die ersten 360 € im Jahr und 25 % auf den Teil bis 1.800 €, zusammen höchstens 540 € im Jahr. Für jedes Kind, für das du Kindergeld bekommst, kommen bis zu 300 € im Jahr dazu.
Der Haken: Das Geld ist fürs Alter gebunden. Ausgezahlt wird frühestens mit 65 oder ab dem früheren Beginn deiner gesetzlichen Rente. Außerdem bekommt nicht jeder die Zulage, wer berechtigt ist, regelt das Gesetz.
Ein normales Depot kannst du heute eröffnen, und du kommst jederzeit an dein Geld. Beides schließt sich nicht aus. Ob das geförderte Depot ab 2027 zusätzlich zu dir passt, kannst du in Ruhe prüfen, wenn die ersten Angebote da sind.
Quelle: Altersvorsorgereformgesetz vom 26.05.2026, BGBl. 2026 I Nr. 156 (§§ 84, 85 EStG und § 1 Abs. 1 und 1b AltZertG in der Fassung ab 1. Januar 2027).
Muss ich meine ETFs in der Steuererklärung angeben?
Bei einem Anbieter mit Sitz in Deutschland in der Regel nicht. Er führt die Abgeltungsteuer automatisch ab und berücksichtigt deinen Freistellungsauftrag. In manchen Fällen kann sich die Angabe trotzdem lohnen, etwa wenn dein persönlicher Steuersatz unter 25 % liegt. Dann prüft das Finanzamt auf Antrag, ob der normale Tarif für dich günstiger ist (Günstigerprüfung, § 32d Abs. 6 EStG).
Alle Inhalte dienen der Bildung und sind keine Anlageberatung. Kapitalanlagen sind mit Risiken verbunden, auch Verluste sind möglich. Rechenbeispiele sind vereinfacht und keine Prognose. Steuerliche Angaben nach Rechtsstand 2026, sie ersetzen keine Steuerberatung.