Rentenlücke berechnen: Was von deiner Rente wirklich netto bleibt
Kurz gesagt: Deine Rentenlücke ist das Geld, das du im Alter jeden Monat brauchst, minus das, was von deiner Rente netto ankommt. Die Renteninformation zeigt aber einen Brutto-Betrag. Davon gehen Kranken- und Pflegeversicherung ab, zusammen rund 12 %, und je nach Höhe Steuern. Deshalb ist die Lücke meist deutlich größer, als die meisten denken. In unserem Beispiel ist sie doppelt so groß.
Was ist die Rentenlücke?
Die Rentenlücke ist der Unterschied zwischen dem, was du im Ruhestand monatlich zum Leben brauchst, und dem, was von deiner gesetzlichen Rente netto auf deinem Konto ankommt.
Zwei Dinge sind dabei wichtig:
- Es geht um deinen Bedarf, nicht um dein heutiges Gehalt. Manche Ausgaben fallen im Alter weg, etwa die Rate für eine abbezahlte Wohnung. Andere kommen dazu oder werden teurer.
- Es geht um netto. Genau hier verrechnen sich die meisten, und genau hier habe ich mich selbst lange verrechnet.
Warum dich die Renteninformation in die Irre führt
Ab 27 bekommst du von der Deutschen Rentenversicherung jedes Jahr eine Renteninformation, ab 55 alle drei Jahre die ausführlichere Rentenauskunft. Auf der ersten Seite steht, wie hoch deine Regelaltersrente voraussichtlich sein wird.
Viele lesen diesen Betrag so, wie ich ihn jahrelang gelesen habe: als das, was später jeden Monat aufs Konto kommt. Das stimmt nicht. Der Betrag ist brutto. Die Rentenversicherung schreibt das in ihrer eigenen Broschüre zur Renteninformation auch so: Von den genannten Beträgen müssen noch Kranken- und Pflegeversicherung sowie Steuern abgezogen werden.
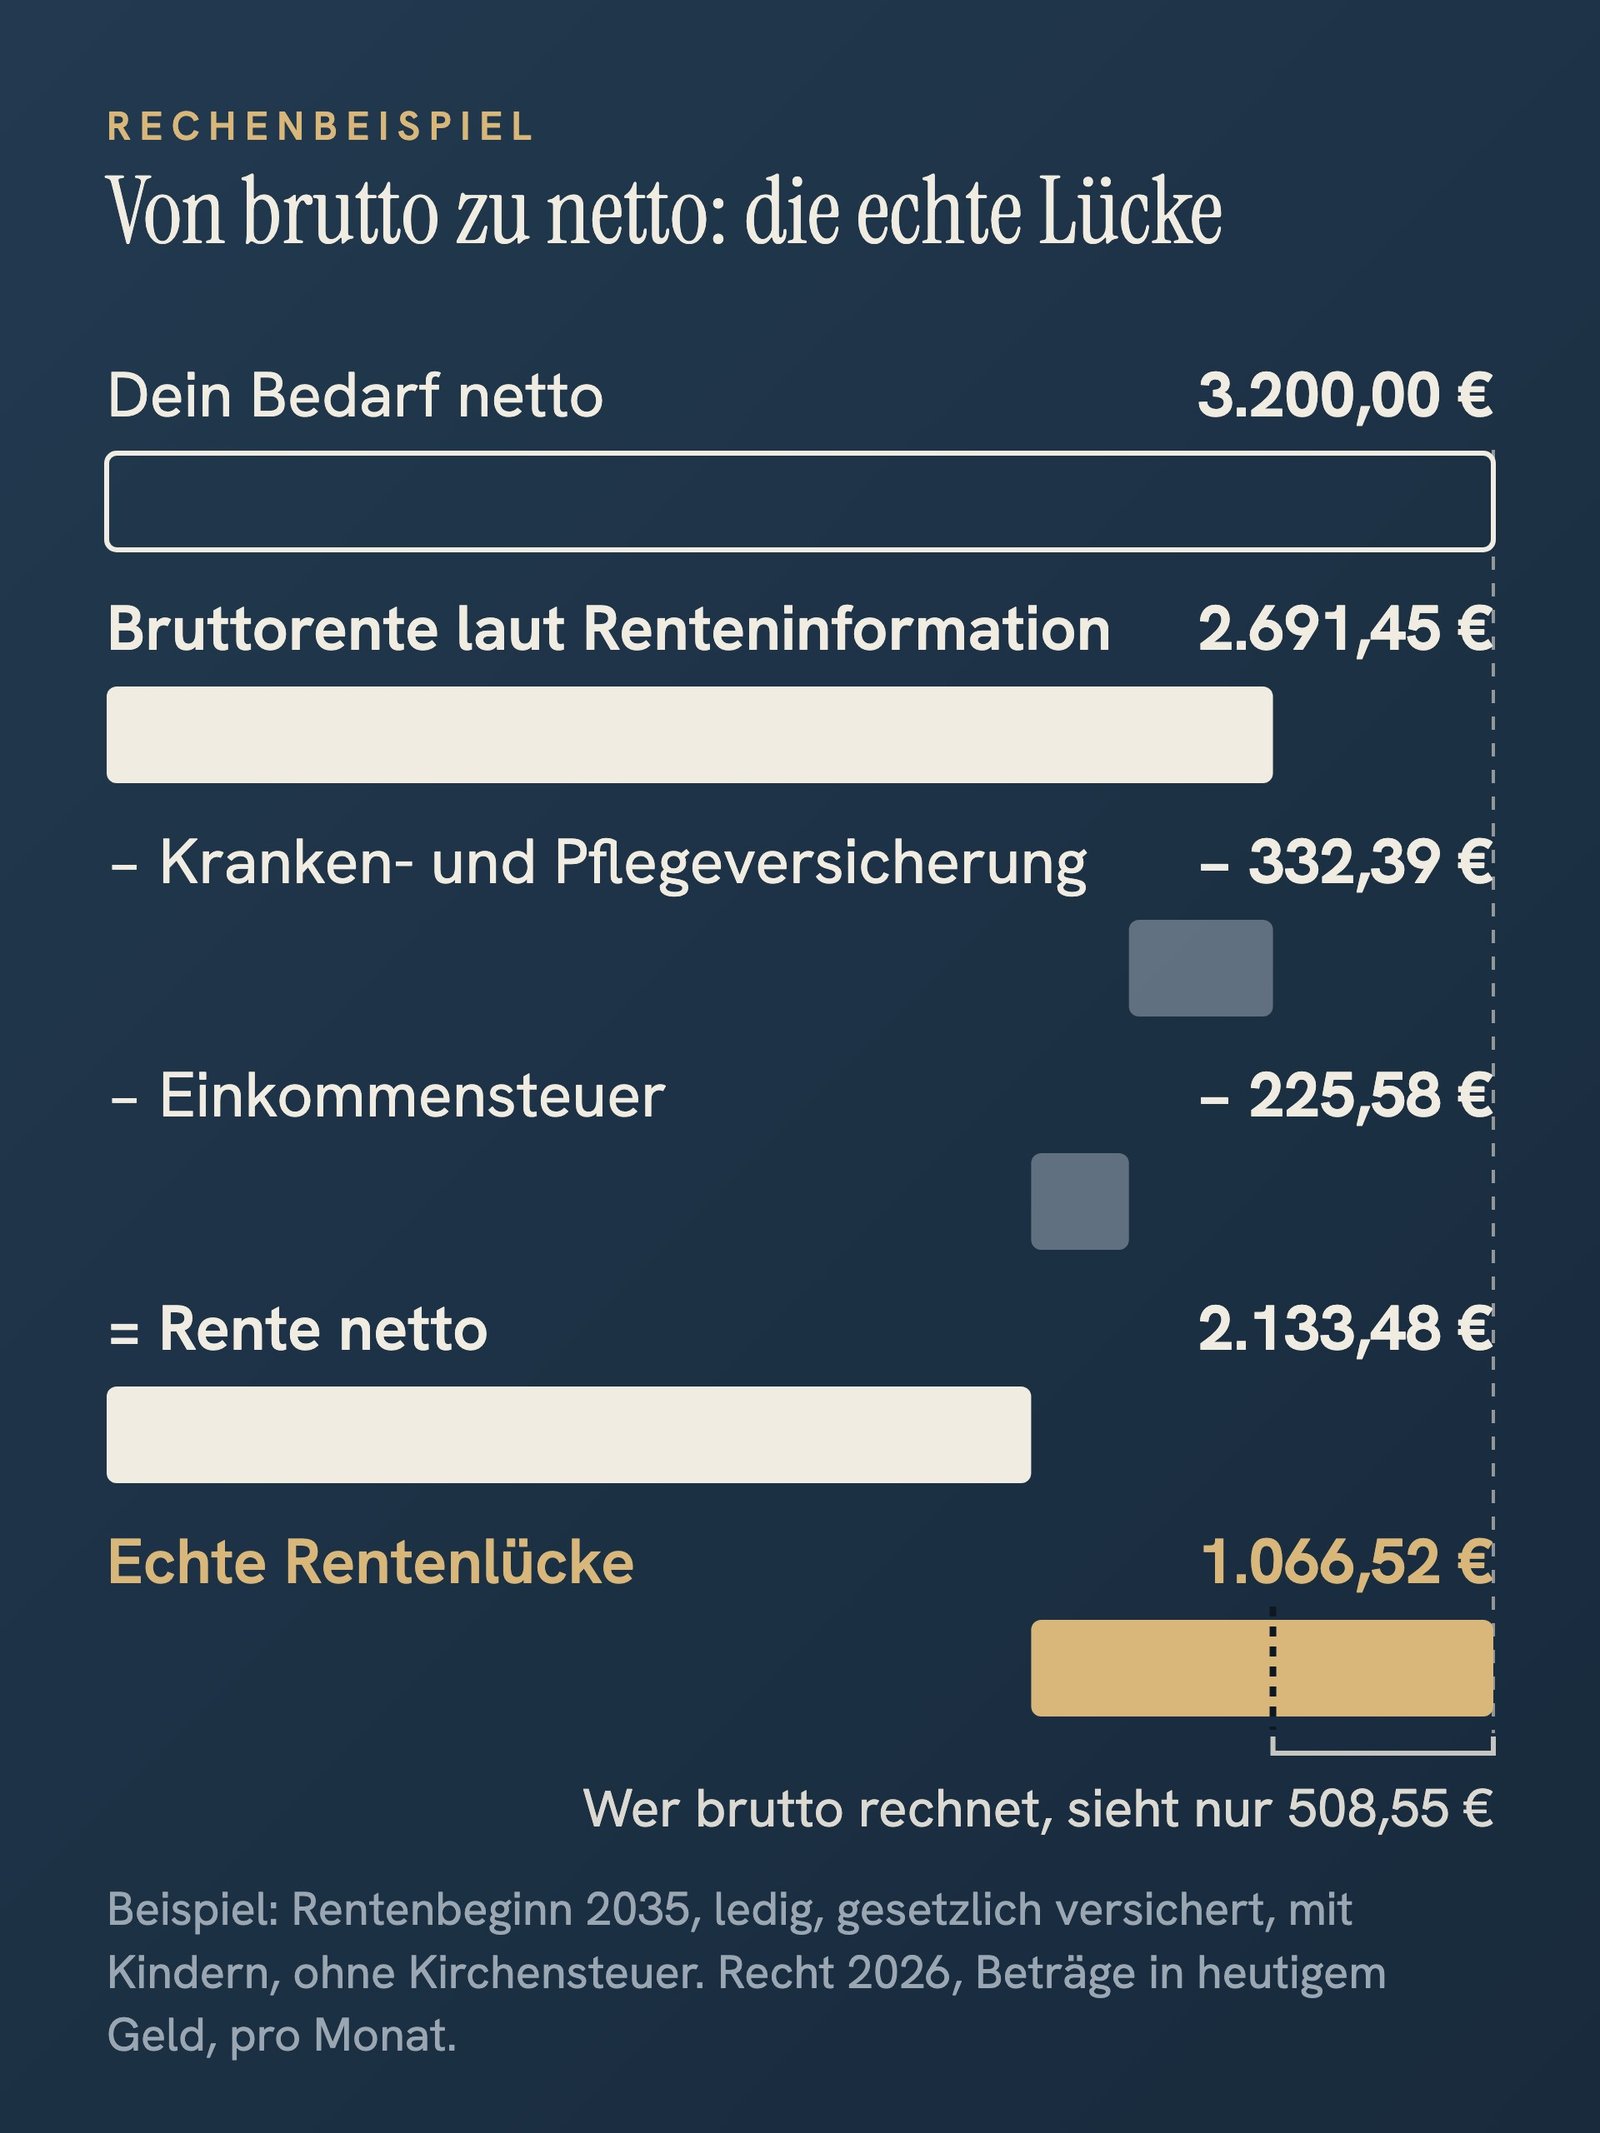
Ein Beispiel: Du brauchst im Alter 3.200 € netto im Monat. Laut Renteninformation bekommst du 2.691,45 €. Im Kopf rechnest du: 3.200 € minus 2.691,45 € ergibt eine Lücke von 508,55 €. Das klingt machbar.
Tatsächlich kommen von den 2.691,45 € netto nur 2.133,48 € an. Die echte Lücke liegt bei 1.066,52 € im Monat. Sie ist mehr als doppelt so groß wie gedacht. Wie diese Zahlen zustande kommen, rechne ich dir unten Schritt für Schritt vor.
In 5 Schritten zur echten Rentenlücke
Schritt 1: Lege deinen Bedarf fest
Die wichtigste Zahl ist die, die dir niemand ausrechnen kann: Wie viel brauchst du im Ruhestand jeden Monat, um so zu leben, wie du leben willst?
Am verlässlichsten findest du das heraus, wenn du deine Ausgaben eine Zeit lang aufschreibst und nach Kategorien ordnest: Lebensmittel, Wohnen, Versicherungen, Auto, Kleidung, Urlaub, Rücklagen. Dann gehst du die Liste durch und fragst dich bei jedem Posten: Bleibt das im Alter, fällt es weg, kommt etwas dazu?
So habe ich es gemacht: Ich habe irgendwann angefangen, alle meine Ausgaben zu erfassen und Kategorien zuzuordnen, von Lebensmitteln über Versicherungen bis zur Rate für die Immobilie. Das habe ich über Monate gemacht, und aus Gewohnheit mache ich es bis heute. Danach war mir relativ schnell klar, welchen Netto-Betrag ich im Ruhestand haben möchte, um meinen Lebensstandard zu halten.
Und die Faustregel mit 70 bis 80 %? Häufig liest man, im Alter reichten 70 bis 80 % des letzten Nettoeinkommens. Bekannte und Verwandte von mir, die schon in Rente sind, haben mir die 80 % öfter bestätigt. Eine verlässliche Quelle für diese Regel habe ich aber nicht gefunden, und deine Ausgaben kennst nur du. Ich selbst habe bewusst mit dem vollen Betrag gerechnet, ohne 20 % abzuziehen. Mir ist wichtig, im Ruhestand einen Betrag zu haben, bei dem ich sicher weiß, dass ich gut über die Runden komme. Wer mit 80 % plant und dann doch 100 % braucht, hat ein Problem. Wer mit 100 % plant und weniger braucht, hat einen Puffer.
Schritt 2: Nimm den richtigen Betrag aus der Renteninformation
Auf der ersten Seite der Renteninformation steht die Höhe deiner künftigen Regelaltersrente. Nimm den Betrag ohne Rentenanpassungen. Er ist in heutigem Geld gerechnet, also in heutiger Kaufkraft. Dann kannst du ihn direkt mit deinem Bedarf in heutigem Geld vergleichen.
Die Renteninformation ist eine Prognose. Sie geht davon aus, dass du bis zu deiner Regelaltersrente so verdienst wie im Durchschnitt der letzten fünf Jahre. Wenn du früher aufhörst, in Teilzeit gehst oder deutlich mehr verdienst, verändert sich der Betrag.
Quelle: Deutsche Rentenversicherung, Broschüre „Die Renteninformation – mehr wissen“, 22. Auflage (2/2026).
Schritt 3: Zieh Kranken- und Pflegeversicherung ab
Wenn du in der Krankenversicherung der Rentner gesetzlich versichert bist, gehen von deiner Rente ab (Stand 2026):
| Beitrag | Satz | Wer zahlt |
|---|---|---|
| Krankenversicherung | 7,3 % | du (die andere Hälfte trägt die Rentenversicherung) |
| Zusatzbeitrag der Krankenkasse | die Hälfte, im Durchschnitt 1,45 % | du |
| Pflegeversicherung | 3,6 %, ohne Kinder 4,2 % | du allein |
Zusammen sind das rund 12,4 %, ohne Kinder rund 13 %. Die Pflegeversicherung trägst du als Rentner komplett selbst, die Rentenversicherung gibt dazu nichts.
Bist du privat krankenversichert, zahlst du deinen Beitrag selbst und bekommst von der Rentenversicherung einen Zuschuss. Dann rechnest du mit deinem eigenen Beitrag.
Quellen: §§ 247, 249a SGB V, § 55 und § 59 Abs. 1 SGB XI, durchschnittlicher Zusatzbeitrag 2026 laut Bundesgesundheitsministerium, Zuschuss zur privaten Krankenversicherung nach § 106 SGB VI.
Schritt 4: Zieh die Steuer ab
Renten sind steuerpflichtig, aber nicht vollständig. Wie viel Prozent deiner Rente versteuert werden, hängt vom Jahr ab, in dem deine Rente beginnt. Dieser Besteuerungsanteil bleibt dann als fester Euro-Betrag ein Leben lang gleich.
| Rentenbeginn | Besteuerungsanteil |
|---|---|
| 2026 | 84 % |
| 2030 | 86 % |
| 2035 | 88,5 % |
| 2040 | 91 % |
| ab 2058 | 100 % |
Seit 2023 steigt der Anteil jedes Jahr um 0,5 Prozentpunkte. Manche Rechner im Netz arbeiten noch mit älteren Werten.
Vom steuerpflichtigen Teil ziehst du ab: 102 € Werbungskosten-Pauschale im Jahr, 36 € Sonderausgaben-Pauschale und deine Beiträge zur Kranken- und Pflegeversicherung. Auf den Rest zahlst du Einkommensteuer, wobei 12.348 € im Jahr steuerfrei bleiben (Grundfreibetrag 2026). Kirchensteuer kommt dazu, wenn du Mitglied einer Kirche bist.
Wichtig: Hast du neben der gesetzlichen Rente weitere Einkünfte, etwa eine Betriebsrente, Mieteinnahmen oder die Rente deines Partners bei gemeinsamer Veranlagung, steigt dein Steuersatz. Dann wird auch deine gesetzliche Rente höher besteuert.
Quellen: § 22 Nr. 1 EStG (Besteuerungsanteil), § 32a EStG (Steuertarif 2026), § 9a und § 10c EStG (Pauschalen).
Schritt 5: Rechne die Lücke aus
Jetzt hast du alles beisammen:
Rentenlücke = dein Bedarf netto − deine Rente netto − weitere Einkünfte netto
Zu den weiteren Einkünften zählen zum Beispiel eine Betriebsrente oder Riester-Rente. Rechne auch sie netto. Auf Betriebsrenten zahlst du als gesetzlich Versicherter in der Regel ebenfalls Kranken- und Pflegeversicherung, oberhalb eines Freibetrags.
Das komplette Rechenbeispiel
Ein ausgedachtes Beispiel, mit dem Recht von 2026 gerechnet. Annahmen: geboren am 15.06.1968, ledig, gesetzlich krankenversichert, mit Kindern, keine Kirchensteuer, keine weiteren Einkünfte. Alle Beträge in heutigem Geld.
Rentenbeginn ist Juli 2035. Der Besteuerungsanteil liegt damit bei 88,5 %.
| Monat | |
|---|---|
| Rente laut Renteninformation (brutto) | 2.691,45 € |
| − Krankenversicherung inkl. halbem Zusatzbeitrag (8,75 %) | − 235,50 € |
| − Pflegeversicherung (3,6 %) | − 96,89 € |
| − Einkommensteuer | − 225,58 € |
| = Rente netto | 2.133,48 € |
| Bedarf netto | 3.200,00 € |
| = echte Rentenlücke | 1.066,52 € |
| zum Vergleich: Lücke, wenn man brutto rechnet | 508,55 € |
So entsteht die Steuer:
| Jahr | |
|---|---|
| Rente brutto (12 × 2.691,45 €) | 32.297,40 € |
| davon steuerpflichtig (88,5 %) | 28.583,20 € |
| − Werbungskosten-Pauschale | − 102,00 € |
| − Kranken- und Pflegeversicherung (12 × 332,39 €) | − 3.988,68 € |
| − Sonderausgaben-Pauschale | − 36,00 € |
| = zu versteuerndes Einkommen | 24.456 € |
| Einkommensteuer nach § 32a EStG | 2.707 € |
| pro Monat | 225,58 € |
Von 2.691,45 € brutto bleiben also 2.133,48 € netto, gut 20 % weniger. Die Lücke ist mit 1.066,52 € mehr als doppelt so groß wie die 508,55 €, die man im Kopf ausrechnet.
Zur Einordnung: Gerechnet ist mit dem Steuertarif und den Beitragssätzen von 2026. Bis 2035 ändern sich Grundfreibetrag und Beitragssätze. Weil Rente und Bedarf hier in heutigem Geld stehen, ist diese Vereinfachung üblich. Ein Ergebnis auf den Euro genau für 2035 kann niemand liefern.
Was die Lücke in Vermögen bedeutet
Eine Lücke von 1.066,52 € im Monat sind 12.798 € im Jahr. Wie viel Vermögen braucht man, um sie zu schließen?
Eine verbreitete Faustregel geht davon aus, dass du jedes Jahr 4 % deines Vermögens entnehmen kannst. Dann bräuchtest du:
12.798 € ÷ 4 % = rund 320.000 €
Hätte man brutto gerechnet, käme man auf rund 153.000 €. Der Unterschied ist erheblich.
Die 4-%-Regel ist eine grobe Vereinfachung, kein Gesetz. Sie berücksichtigt weder Steuern auf Erträge noch Kosten, und wie lange das Geld reicht, hängt von der Entwicklung an den Märkten ab. Ich selbst plane für meinen Ruhestand, 4 bis 5 % pro Jahr zu entnehmen. Noch arbeite ich und entnehme nichts. Das ist meine persönliche Planung und keine Garantie.
Die 5 häufigsten Rechenfehler
- Mit dem Brutto-Betrag rechnen. Der Klassiker. Kranken- und Pflegeversicherung allein kosten rund 12 %.
- Die Steuer vergessen. Wer 2026 in Rente geht, versteuert 84 % seiner Rente, wer 2035 geht, 88,5 %.
- Betriebsrente oder Direktversicherung brutto ansetzen. Auch darauf gehen meist Kranken- und Pflegeversicherung ab. Und sie erhöhen den Steuersatz auf die gesetzliche Rente.
- Heutiges Geld und künftiges Geld mischen. Wer die Rente ohne Anpassungen nimmt, also in heutigem Geld, muss auch den Bedarf in heutigem Geld ansetzen. Sonst wird die Lücke künstlich größer oder kleiner.
- Abschläge übersehen. Wer vor der Regelaltersgrenze in Rente geht, bekommt für jeden Monat früher 0,3 % weniger Rente, und zwar dauerhaft. Vier Jahre früher heißt 14,4 % weniger (§ 77 SGB VI).
Wie ich meine Renteninformation lange falsch gelesen habe
Meine Renteninformation kam jedes Jahr. Ich habe sie geöffnet und abgeheftet. Rente war für mich weit weg, das Thema hat mich nicht interessiert.
Irgendwann zwischen 35 und 40 habe ich angefangen, in Aktien zu investieren. Und irgendwann wollte ich wissen, wie viel Geld ich im Alter eigentlich zur Verfügung habe. Also habe ich die letzte Renteninformation wieder rausgesucht und mich eingearbeitet.
Ich dachte, der Betrag dort kommt später genau so auf mein Konto. Dass das Brutto-Zahlen sind und noch Abzüge kommen, war mir völlig unklar. Weil ich neugierig war, habe ich recherchiert, im Internet gelesen und Videos angeschaut, bis mir klar wurde, wie hoch die Abzüge tatsächlich sind.
Heute sehe ich in meinen Gesprächen, dass es fast allen so geht. Wenn die Menschen, die ich begleite, ihre echte Lücke zum ersten Mal sehen, sagen die meisten sinngemäß: „Ui, das überrascht mich. Das hätte ich nicht gedacht.“ Überrascht sind sie meistens von beidem: wie wenig netto von der Rente ankommt und wie groß die Lücke dadurch tatsächlich ist.
Rechne deine Lücke jetzt aus
Du musst das nicht von Hand rechnen. Mein Rentenlücken-Schnellcheck macht genau die Schritte von oben, mit dem Recht von 2026. Er ist anonym: Alle Zahlen bleiben in deinem Browser, nichts wird gespeichert oder übertragen.
„Mir ging es genauso: Ich dachte lange, der Betrag auf der Renteninformation kommt so auf mein Konto. Heute würden meine Dividenden die Lücke schon nahezu decken, das ist meine persönliche Erfahrung, keine Garantie.“
Christian, Gründer von Investor College
„Ich habe schon einiges ausprobiert, aber Investor College ist eine ganz andere Nummer. Mit seinem strukturierten Ansatz und den leicht verständlichen Erklärungen habe ich das erste Mal das…“
Und jetzt? In 5 E-Mails zu deinem Plan.
Eine E-Mail pro Tag, jeweils 5 Minuten. Passend zu deinem Anlegertyp, von jemandem, der seine eigene Lücke selbst angegangen ist. Ohne Provision, ohne Produktverkauf. Gleich in der ersten E-Mail: meine Vorlage für Google Sheets, mit der du deine Netto-Rente nach heutigem Recht auf den Cent genau ausrechnest.
Womit der Schnellcheck rechnet
- Rentenbeginn zur Regelaltersgrenze, ohne Abschlag. Die Monatsrente nach Rentenwert ab 01.07.2026 (42,52 €).
- Gesetzlich: Pflichtversicherung in der Krankenversicherung der Rentner mit dem durchschnittlichen Zusatzbeitrag 2026 (2,9 %), keine Kinder unter 25.
- Privat: Zuschuss der Rentenversicherung nach § 106 SGB VI. 80 % des Beitrags gelten als steuerlich absetzbare Basisabsicherung.
- Steuer nach dem Tarif 2026 und dem Besteuerungsanteil deines Rentenbeginn-Jahres. Die Betriebsrente gilt als voll steuerpflichtig (§ 22 Nr. 5 EStG). Keine weiteren Einkünfte.
- Verheiratet: Zusammenveranlagung. Für deinen Partner gelten dasselbe Rentenbeginn-Jahr und dieselben Angaben zu Kindern und Kirche. Gezeigt wird dein Anteil an der gemeinsamen Steuer.
- „Im Kopf gerechnet“: dein Bedarf minus die Brutto-Rente aus der Renteninformation (und eine Betriebsrente brutto).
- Faustregel Kapitalbedarf = Lücke × 12 ÷ Entnahmerate, ohne Steuern auf die Entnahmen. Wie lange dein Vermögen tatsächlich reicht, hängt von deiner Strategie ab.
- Sparrate: gleichbleibende Monatsrate ab dem nächsten Monat bis zum Rentenbeginn, mit der gewählten Rendite nach Inflation. Steuern auf Kursgewinne und Dividenden sind nicht berücksichtigt. Alle Beträge in heutiger Kaufkraft.
Wer es ganz genau wissen will, mit Partner, Betriebsrente, Kirchensteuer oder privater Krankenversicherung: Unter dem Ergebnis kannst du meinen kostenlosen E-Mail-Kurs starten. In der ersten E-Mail bekommst du meine Vorlage für Google Sheets, mit der du deine Netto-Rente nach heutigem Recht auf den Cent genau ausrechnest.
Und jetzt?
Wenn du gerade eine große Zahl gesehen hast: Atme durch. Das sage ich auch jedem, der mir im Gespräch seine Lücke zeigt. Wichtig ist erst mal, dass du die Erkenntnis hast und ein solides Zahlenwerk vor dir liegt. Es ist nie zu spät anzufangen. Je früher du beginnst, desto mehr Zeit hat dein Geld, für dich zu arbeiten.
Wie du die Lücke schließt, hängt davon ab, was für ein Anleger du bist:
- Der Gelassene will es einfach: ein oder zwei breit gestreute ETFs per Sparplan, und dann in Ruhe lassen.
- Der Sicherheitsbewusste hält den größten Teil sicher und investiert nur einen kleinen Teil in Aktien.
- Der Gestalter wählt einzelne Aktien selbst aus, aktiv und mit klaren Regeln.
- Der Einkommens-Investor setzt auf Dividendenaktien und ausschüttende ETFs, die regelmäßig Geld auszahlen.
Welcher Typ du bist, findest du auf meiner Startseite in drei Klicks heraus. Und wenn du deine Zahlen mit jemandem durchgehen willst, der nichts verkauft: Das Erstgespräch mit mir ist kostenlos, dauert 45 Minuten und läuft per Google Meet.
Kostenloses Erstgespräch buchen →
Häufige Fragen
Rechne ich mit heutigen Werten oder mit Inflation?
Am einfachsten mit heutigen Werten. Nimm aus der Renteninformation den Betrag ohne Rentenanpassungen und setze auch deinen Bedarf in heutigem Geld an. Dann passen beide Zahlen zusammen, und du musst keine Inflation schätzen.
Muss ich auf meine Rente Steuern zahlen?
Ja, zum großen Teil. Wer 2026 in Rente geht, versteuert 84 % seiner Rente, für jedes spätere Jahr 0,5 Prozentpunkte mehr. Ob am Ende tatsächlich Steuer anfällt, hängt von der Höhe deiner Rente und deinen weiteren Einkünften ab. Bis zum Grundfreibetrag von 12.348 € im Jahr (2026) bleibt dein Einkommen steuerfrei.
Was ändert sich, wenn ich privat krankenversichert bin?
Dann zahlst du deinen Beitrag selbst und bekommst von der Rentenversicherung einen Zuschuss. Er beträgt die Hälfte von allgemeinem Beitragssatz plus durchschnittlichem Zusatzbeitrag, gerechnet auf deine Rente, 2026 also 8,75 % deiner Rente. Höchstens gibt es die Hälfte deines tatsächlichen Beitrags (§ 106 Abs. 3 SGB VI). Rechne also mit deinem eigenen Beitrag minus Zuschuss. Die Pflegeversicherung zahlst du ohne Zuschuss.
Ab welchem Alter sollte ich meine Rentenlücke berechnen?
So früh wie möglich. Die erste Renteninformation kommt mit 27. Viele schauen erst mit 40 oder 50 genau hin, so wie ich. Das ist nicht zu spät, aber jedes Jahr früher gibt deinem Geld mehr Zeit.
Wie genau ist die Renteninformation?
Sie ist eine Prognose auf Grundlage des heutigen Rechts und der Zeiten, die in deinem Versicherungskonto gespeichert sind (§ 109 SGB VI). Ändert sich dein Einkommen oder deine Erwerbsbiografie, ändert sich auch der Betrag. Prüfe deshalb, ob in deinem Konto alle Zeiten erfasst sind, etwa Ausbildung oder Kindererziehung. Ab 55 bekommst du alle drei Jahre die ausführlichere Rentenauskunft.
Alle Inhalte dienen der Bildung und sind keine Anlageberatung. Kapitalanlagen sind mit Risiken verbunden, auch Verluste sind möglich. Die Berechnungen sind vereinfachte Beispiele mit dem Rechtsstand von 2026 und ersetzen keine individuelle Renten- oder Steuerberatung.