Ausschüttend oder thesaurierend: Was zu dir passt
Kurz gesagt: Ein ausschüttender ETF zahlt dir die Erträge regelmäßig aufs Konto, ein thesaurierender legt sie automatisch wieder an. Steuerlich ist der Unterschied kleiner, als viele denken: Die Teilfreistellung von 30 % gilt bei Aktien-ETFs für beide Varianten, und 2026 zahlst du bis zu einer Ausschüttung von 2,24 % sogar fast genau gleich viel Steuer. Die Wahl ist deshalb vor allem eine Frage deines Ziels: Willst du Vermögen aufbauen oder brauchst du ein planbares Einkommen?
Der Unterschied in einem Satz
Die Unternehmen in einem ETF zahlen Dividenden. Ein ausschüttender ETF gibt dieses Geld an dich weiter, meist ein- bis viermal im Jahr. Ein thesaurierender ETF behält es und kauft davon weitere Aktien. Dann steigt der Wert deines Anteils, statt dass Geld auf deinem Konto landet.
Erkennen kannst du die Variante oft am Namen: „Dist“ steht für ausschüttend (distributing), „Acc“ für thesaurierend (accumulating). Sicher ist der Blick ins Basisinformationsblatt oder ins Factsheet unter „Ertragsverwendung“.
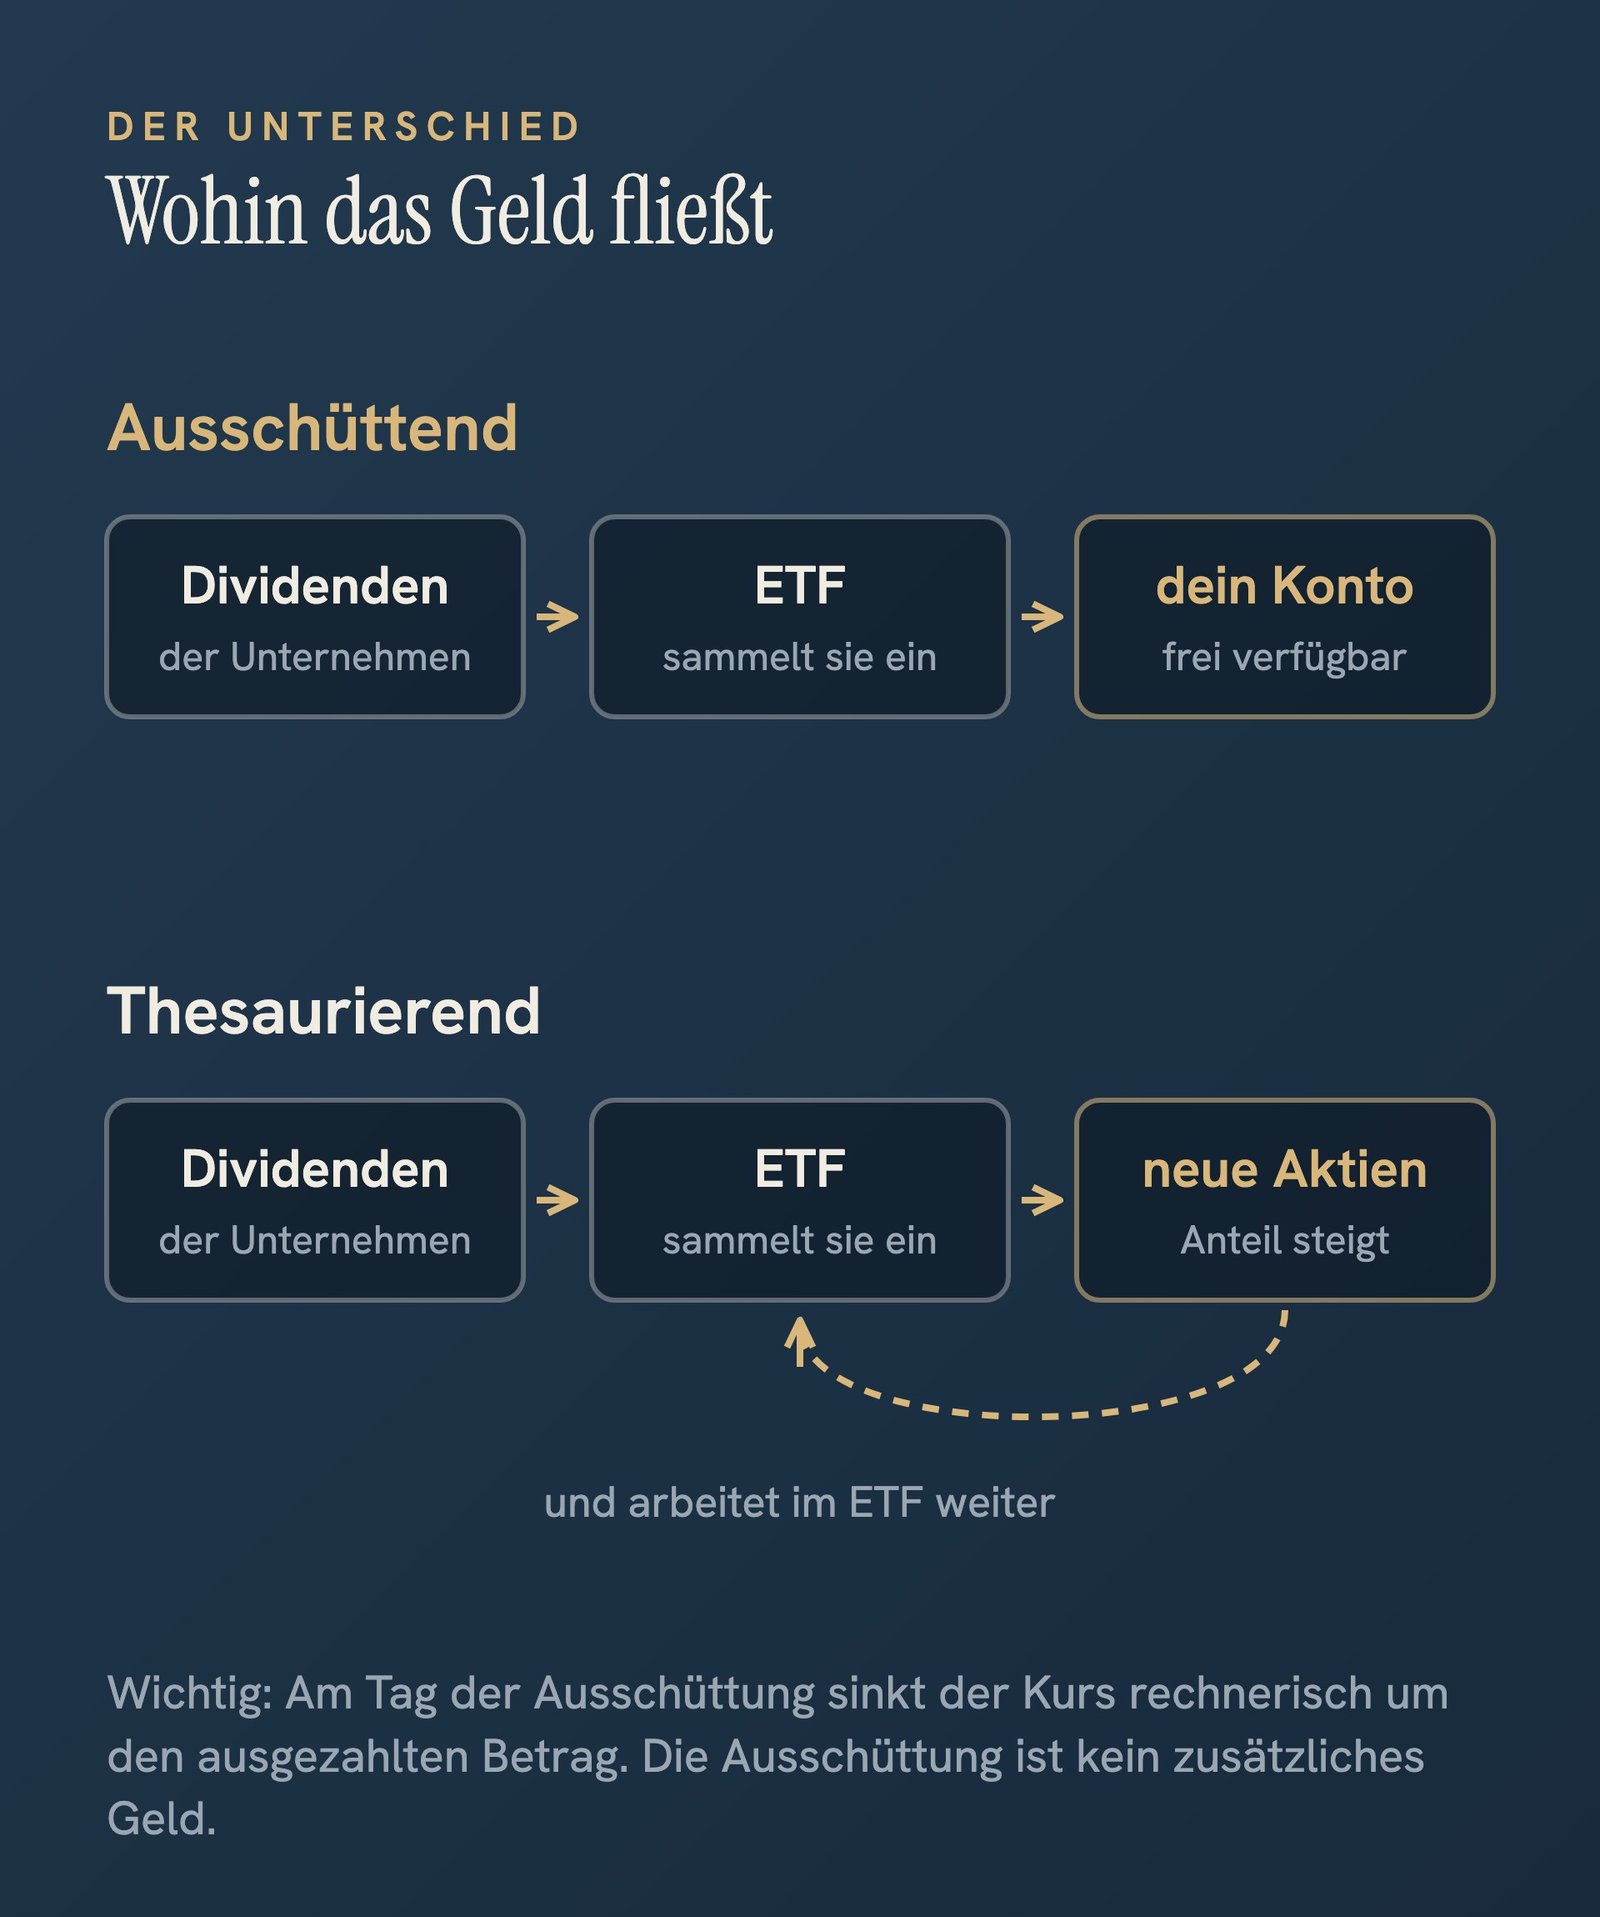
Wichtig: Eine Ausschüttung ist kein zusätzliches Geld. Am Tag der Ausschüttung sinkt der Kurs rechnerisch um den ausgezahlten Betrag. Dein Vermögen ist danach nicht größer, es ist nur aufgeteilt: ein Teil im Depot, ein Teil auf dem Konto.
Quellen: Deutsche Börse, Lexikon „Dividendenabschlag“; Verbraucherzentrale, „Aktien: Fragen und Antworten zur Dividende“.
Steuern: Weniger Unterschied, als viele denken
Im Netz liest man oft von einem „Steuertrick“ mit der einen oder anderen Variante. Den gibt es nicht. Drei Regeln reichen, um das Thema zu verstehen.
1. Die Teilfreistellung gilt für beide. Bei einem Aktien-ETF, also einem Fonds, der laut seinen Anlagebedingungen mehr als 50 % in Aktien anlegt, sind 30 % der Erträge steuerfrei. Das gilt für Ausschüttungen genauso wie für die Vorabpauschale und für Gewinne beim Verkauf.
2. Auch thesaurierende ETFs werden jedes Jahr besteuert. Dafür sorgt die Vorabpauschale. Sie unterstellt einen Mindestertrag: den Wert deines Anteils zu Jahresbeginn mal 70 % des Basiszinses. 2026 liegt der Basiszins bei 3,20 %, der unterstellte Ertrag also bei 2,24 % des Werts. Schüttet ein ETF weniger aus, wird die Differenz als Vorabpauschale versteuert. Sie gilt am ersten Werktag des folgenden Jahres als zugeflossen. Ist dein ETF im Jahr nicht gestiegen, fällt sie entsprechend kleiner aus oder ganz weg.
3. Der Sparer-Pauschbetrag gilt für alles. Die ersten 1.000 € Kapitalerträge im Jahr sind steuerfrei, bei zusammen veranlagten Ehepaaren 2.000 €. Liegst du darunter, zahlst du bei beiden Varianten keine Steuer.
Ein Rechenbeispiel für 2026
Angenommen, du hast am 1. Januar 2026 10.000 € in einem Aktien-ETF, er steigt im Jahr um mehr als 2,24 %, und dein Pauschbetrag ist schon ausgeschöpft. Gerechnet wird mit 25 % Abgeltungsteuer plus Solidaritätszuschlag (zusammen 26,375 %), ohne Kirchensteuer.
| Thesaurierend | Ausschüttend (2 %) | Ausschüttend (3 %) | |
|---|---|---|---|
| Ausschüttung | 0 € | 200,00 € | 300,00 € |
| Vorabpauschale | 224,00 € | 24,00 € | 0 € |
| Davon steuerpflichtig (70 %) | 156,80 € | 156,80 € | 210,00 € |
| Steuer für 2026 | 41,36 € | 41,36 € | 55,39 € |
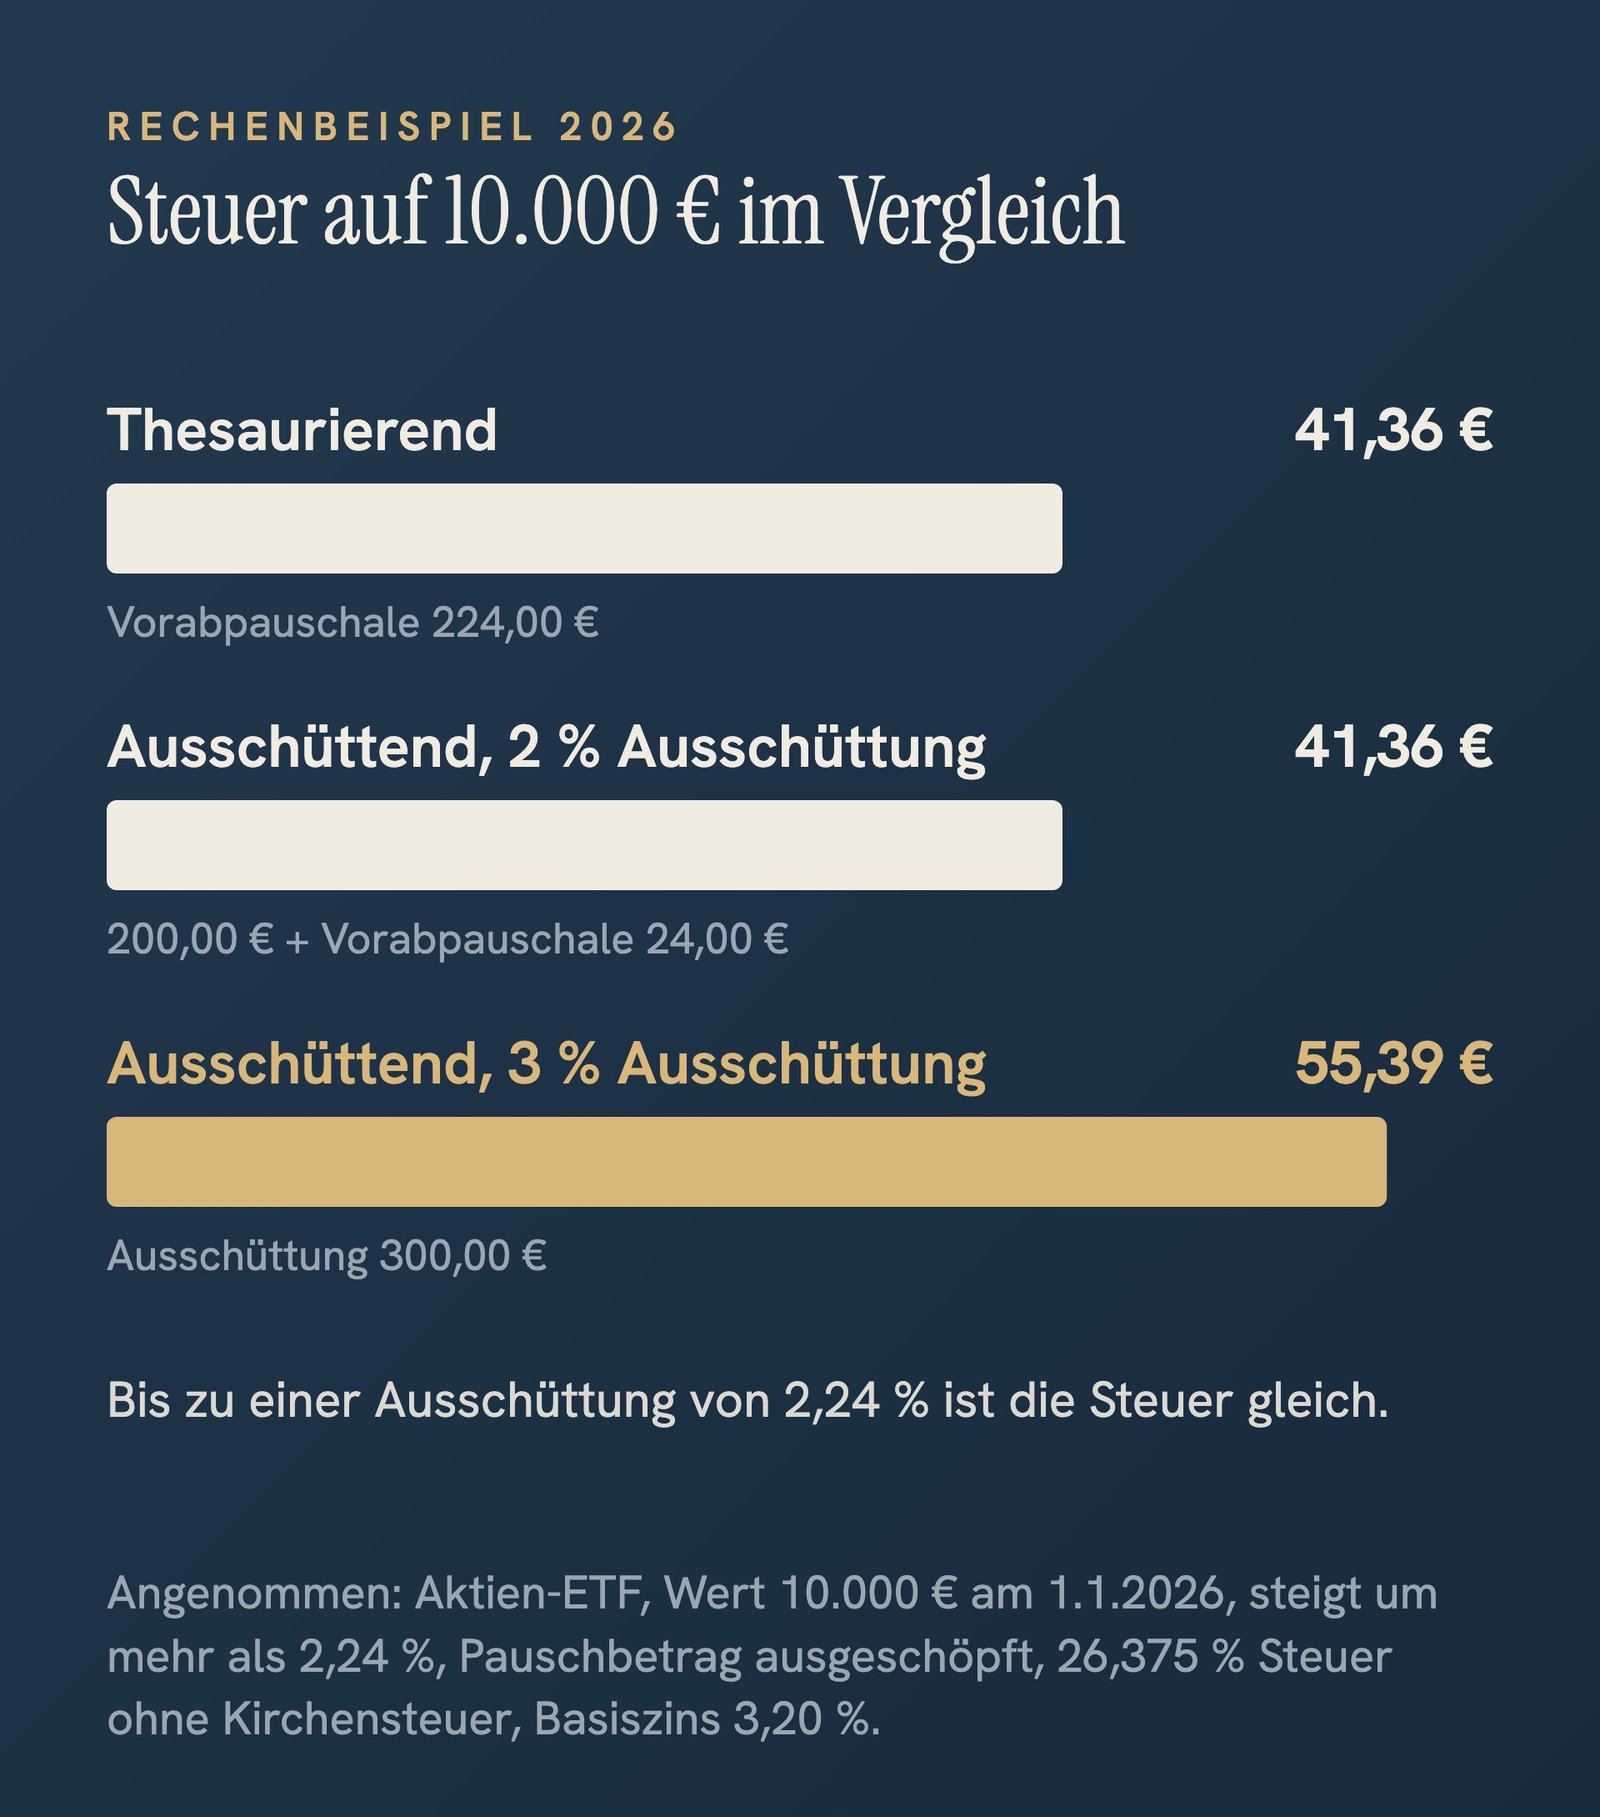
Bis zu einer Ausschüttung von 2,24 % zahlst du 2026 also fast genau gleich viel. Erst darüber zahlt der ausschüttende ETF früher mehr Steuer. Der thesaurierende spart diese Steuer nicht, er schiebt sie bis zum Verkauf auf. Bei niedrigen Zinsen war dieser Aufschub ein echter Vorteil. Bei einem Basiszins von 3,20 % ist er im Moment klein.
Quellen: § 2 Abs. 6, § 16 Abs. 1, § 18, § 19 Abs. 1, § 20 Abs. 1 Investmentsteuergesetz; § 20 Abs. 9 und § 32d Abs. 1 Einkommensteuergesetz; Basiszins 2026 laut Bundesfinanzministerium, Schreiben vom 13.01.2026. Rechenbeispiel vereinfacht, keine Steuerberatung.
Was für thesaurierend spricht
- Einfach: Du musst nichts tun. Die Erträge arbeiten automatisch weiter.
- Kein Geld liegt herum: Ausschüttungen landen nicht auf dem Konto, wo sie vielleicht ungenutzt bleiben oder ausgegeben werden.
- Steuern später: Liegen die Erträge über dem unterstellten Mindestertrag, zahlst du einen Teil der Steuer erst beim Verkauf.
Für den Vermögensaufbau, wenn du das Geld viele Jahre nicht brauchst, ist das für viele die bequemste Wahl.
Was für ausschüttend spricht
- Planbares Einkommen: Du bekommst Geld, ohne Anteile verkaufen zu müssen.
- Kein Verkauf im falschen Moment: Auch wenn die Kurse gerade gefallen sind, musst du nichts verkaufen, um an Geld zu kommen. Ganz sicher sind aber auch Ausschüttungen nicht: In Krisen können Unternehmen ihre Dividenden kürzen.
- Gefühl: Viele Menschen fühlen sich mit regelmäßigen Zahlungen wohler. Das ist kein Nachteil, sondern ein guter Grund. Eine Strategie, mit der du dich wohlfühlst, hältst du auch in schwierigen Zeiten durch.
Mein Weg: Warum ich mit 55 umgestellt habe
Über viele Jahre hatte ich ausschließlich Einzelaktien, vor allem Wachstumsaktien aus Branchen, in denen ich mich gut auskenne. Das lief für mich sehr erfolgreich. ETFs spielten damals für mich keine Rolle, Angebote für Privatanleger gab es kaum.
Mit etwa 55 habe ich angefangen, über einen Entnahmeplan nachzudenken: Wie muss ich mein Depot aufstellen, damit es später meine Rentenlücke schließt? Mir war schnell klar, was ich will: eine verlässliche monatliche Zahlung, über die ich verfügen kann. Und mir war zu heikel, Aktien verkaufen zu müssen, wenn der Markt gerade 20 oder 30 % eingebrochen ist.
Deshalb habe ich den Großteil meiner Wachstumsaktien verkauft und das Depot neu aufgebaut, mit Qualitäts-Dividendenaktien, die ich nach meinen 9 Kriterien auswähle. Die Dividenden, die ich heute bekomme, lege ich einmal im Monat von Hand in ausschüttende ETFs an. Sie sind bei mir eine Ergänzung zum Aktiendepot.
Noch arbeite ich und entnehme nichts. Für die Rente ab 63 habe ich meinen Entnahmeplan aber schon ausgearbeitet. Dividenden sind dabei für mich ein starkes psychologisches Moment: Sie fühlen sich an wie ein festes Einkommen, mit dem ich planen kann, auch wenn das natürlich nie zu 100 % sicher ist.
Ganz ehrlich: Steuern haben bei meiner Entscheidung keine Rolle gespielt. Mir war und ist wichtiger, ein Depot zu haben, mit dem ich mich wohlfühle. Das ist meine persönliche Erfahrung, keine Empfehlung und keine Garantie.
Welche Variante passt zu dir?
Eine pauschale Antwort gibt es nicht, und ich gebe sie auch in meinen Gesprächen nicht. Bevor es um ausschüttend oder thesaurierend geht, schaue ich mir an, wer vor mir sitzt: Wie viel Risiko willst du tragen? Wie gut kennst du dich aus? Wie viel Zeit willst du investieren? Die Strategie muss zu dir passen. Du musst sie verstehen, nachvollziehen und auf Dauer leben können.
Als Orientierung helfen drei Fragen:
- Brauchst du in den nächsten Jahren Geld aus dem Depot? Wenn nicht, ist thesaurierend oft die einfachere Wahl. Wenn ja, oder wenn die Rente näher rückt, wird ausschüttend interessanter.
- Willst du dich so wenig wie möglich kümmern? Dann passt ein thesaurierender ETF per Sparplan gut. Ausschüttungen musst du selbst wieder anlegen oder bewusst ausgeben.
- Wobei schläfst du ruhiger? Wenn dich regelmäßige Zahlungen beruhigen, ist das ein legitimer Grund für ausschüttende ETFs.
Und zu den vier Anlegertypen, die ich auf meiner Startseite beschreibe:
- Der Gelassene will es einfach: ein oder zwei breit gestreute ETFs per Sparplan. Für ihn ist thesaurierend meist die bequemste Lösung.
- Der Sicherheitsbewusste hält den größten Teil sicher und investiert nur einen kleinen Teil. Hier entscheidet eher das Ziel des Aktienanteils als die Variante.
- Der Gestalter wählt einzelne Aktien selbst aus. ETFs sind bei ihm oft die breite Basis, in welcher Variante, hängt von seiner Strategie ab.
- Der Einkommens-Investor setzt bewusst auf Dividendenaktien und ausschüttende ETFs, so wie ich.
Denk das Thema von A bis Z
Was mir bei vielen Ratgebern zu diesem Thema fehlt: Sie betrachten die Frage „ausschüttend oder thesaurierend?“ isoliert. Dabei ist sie nur ein Baustein. Ich gehe in dieser Reihenfolge vor:
- Wie groß ist deine Rentenlücke? Welches Nettoeinkommen willst du im Ruhestand haben, und wie viel fehlt dir heute? Das rechnest du in meinem Artikel Rentenlücke berechnen aus.
- Wie füllst du sie auf? Das hängt von deinem Anlegertyp ab und davon, wie viel Zeit du investieren willst.
- Wie holst du das Geld später wieder heraus? Auch die Entnahme kann völlig unterschiedlich aussehen, mit Dividenden, mit regelmäßigen Verkäufen oder mit beidem. Erst hier wird die Frage nach ausschüttend oder thesaurierend wirklich wichtig.
Das Wichtigste ist, überhaupt anzufangen und das Thema einmal von vorn bis hinten zu durchdenken.
Häufige Irrtümer
- „Thesaurierende ETFs sind bis zum Verkauf steuerfrei.“ Nein. Die Vorabpauschale sorgt dafür, dass auch sie jedes Jahr besteuert werden können.
- „Die Ausschüttung ist geschenktes Geld.“ Nein. Der Kurs sinkt um den ausgezahlten Betrag.
- „Mit der richtigen Variante sparst du 30 % Steuern.“ Nein. Die Teilfreistellung von 30 % hängt davon ab, ob ein Fonds ein Aktienfonds ist, nicht davon, ob er ausschüttet.
- „Die Entscheidung ist für immer.“ Nein. Du kannst später umstellen, so wie ich. Bedenke aber: Wer verkauft, muss Gewinne versteuern. Neues Geld kannst du jederzeit in die andere Variante lenken.
Wenn du deinen eigenen Weg von der Rentenlücke bis zur Entnahme gemeinsam mit mir durchdenken willst: Das Erstgespräch ist kostenlos, dauert 45 Minuten und läuft per Google Meet.
Kostenloses Erstgespräch buchen →
Häufige Fragen
Woran erkenne ich, ob ein ETF ausschüttet?
Oft am Namen („Dist“ oder „Acc“), sicher im Basisinformationsblatt oder Factsheet unter „Ertragsverwendung“. Häufig gibt es denselben ETF in beiden Varianten, als eigene Anteilsklassen mit eigener ISIN.
Muss ich Ausschüttungen versteuern, wenn ich sie wieder anlege?
Ja. Die Steuer fällt bei der Ausschüttung an, egal was du danach mit dem Geld machst. Liegst du mit allen Kapitalerträgen unter dem Sparer-Pauschbetrag von 1.000 € (Ehepaare 2.000 €), bleibt sie steuerfrei, sofern du einen Freistellungsauftrag eingerichtet hast.
Was ist die Vorabpauschale?
Ein unterstellter Mindestertrag, der auch bei ETFs ohne oder mit geringer Ausschüttung jedes Jahr versteuert wird. 2026 beträgt er 2,24 % des Werts zu Jahresbeginn, abzüglich der Ausschüttungen und höchstens so viel, wie der ETF im Jahr gestiegen ist. Was du darauf schon versteuert hast, wird beim späteren Verkauf berücksichtigt.
Kann ich von thesaurierend auf ausschüttend wechseln?
Ja, aber nicht innerhalb desselben Anteils. Du verkaufst und kaufst neu, und auf die Gewinne fällt beim Verkauf Steuer an. Steuerlich schonender ist es oft, nur neue Einzahlungen in die andere Variante zu lenken.
Alle Inhalte dienen der Bildung und sind keine Anlageberatung. Kapitalanlagen sind mit Risiken verbunden, auch Verluste sind möglich. Rechenbeispiele sind vereinfacht und keine Prognose. Steuerliche Angaben nach Rechtsstand 2026, sie ersetzen keine Steuerberatung.